P-Konto: Geld gesperrt – Ursachen und nächste Schritte
Freibetrag, Nachweise und Zahlungseingänge richtig prüfen
Wenn auf Ihrem P-Konto Geld gesperrt ist, sollten Sie zuerst den konkreten Grund bei der Bank erfragen. Ein sichtbares Guthaben ist nicht automatisch vollständig verfügbar. Entscheidend können die aktive Pfändung, der berücksichtigte Freibetrag, bereits verbrauchte Beträge, Überträge oder fehlende Nachweise sein. Seit 1. Juli 2026 beträgt der automatische Grundschutz 1.590 Euro je Kalendermonat. Zusätzlicher Schutz kann möglich sein. Dieser Ratgeber hilft, die Ursache einzugrenzen, Unterlagen vorzubereiten und die zuständige Stelle anzusprechen.
Wenn Geld für Miete oder Lebensmittel fehlt
Teilen Sie der Bank konkret mit, welcher Betrag nicht verfügbar ist und welche Zahlung dringend ansteht. Bitten Sie um eine verständliche Aufschlüsselung statt einer allgemeinen Auskunft wie „Freibetrag überschritten“. Parallel sollten Sie eine Schuldnerberatung kontaktieren und die akute Versorgungslage nennen. Wenn Ihr Lebensunterhalt derzeit überhaupt nicht gesichert ist, kann zusätzlich die zuständige Sozialleistungsstelle beziehungsweise Sozialberatung wichtig sein.
Halten Sie Pfändungsunterlagen, Kontoauszüge und vorhandene Bescheinigungen bereit. Notieren Sie Gesprächsdatum, Ansprechpartner und Auskunft. Lassen Sie sich sagen, welche Unterlagen fehlen und an welche Abteilung sie gehen sollen. Bei einem gerichtlichen oder behördlichen Antrag muss das konkrete Anliegen erkennbar sein. Eine bloße Bitte, „das Konto freizumachen“, lässt häufig offen, welcher Schutz beantragt wird.
Warten Sie nicht allein in der Hoffnung auf den nächsten Monatswechsel. Ob und wann Geld verfügbar wird, hängt von der Art des Guthabens und den gesetzlichen Regeln ab. Ein Betrag kann geschützt, vorübergehend blockiert oder grundsätzlich pfändbar sein. Diese Unterscheidung muss anhand Ihrer Buchungen und Unterlagen erfolgen. Ein pauschales Versprechen zur Freigabe wäre deshalb unzuverlässig.
Kontostand, Freibetrag und verfügbarer Betrag
Der Kontostand beschreibt zunächst das gebuchte Guthaben. Der Freibetrag bezeichnet den Umfang des berücksichtigten Pfändungsschutzes. Der verfügbare Betrag zeigt, worüber Sie aktuell verfügen können. Diese Werte können auseinanderfallen. Wer nur den Kontostand betrachtet, übersieht möglicherweise, dass ein Teil des monatlichen Schutzrahmens bereits durch frühere Verfügungen genutzt wurde oder dass zusätzliche Nachweise noch nicht berücksichtigt sind.

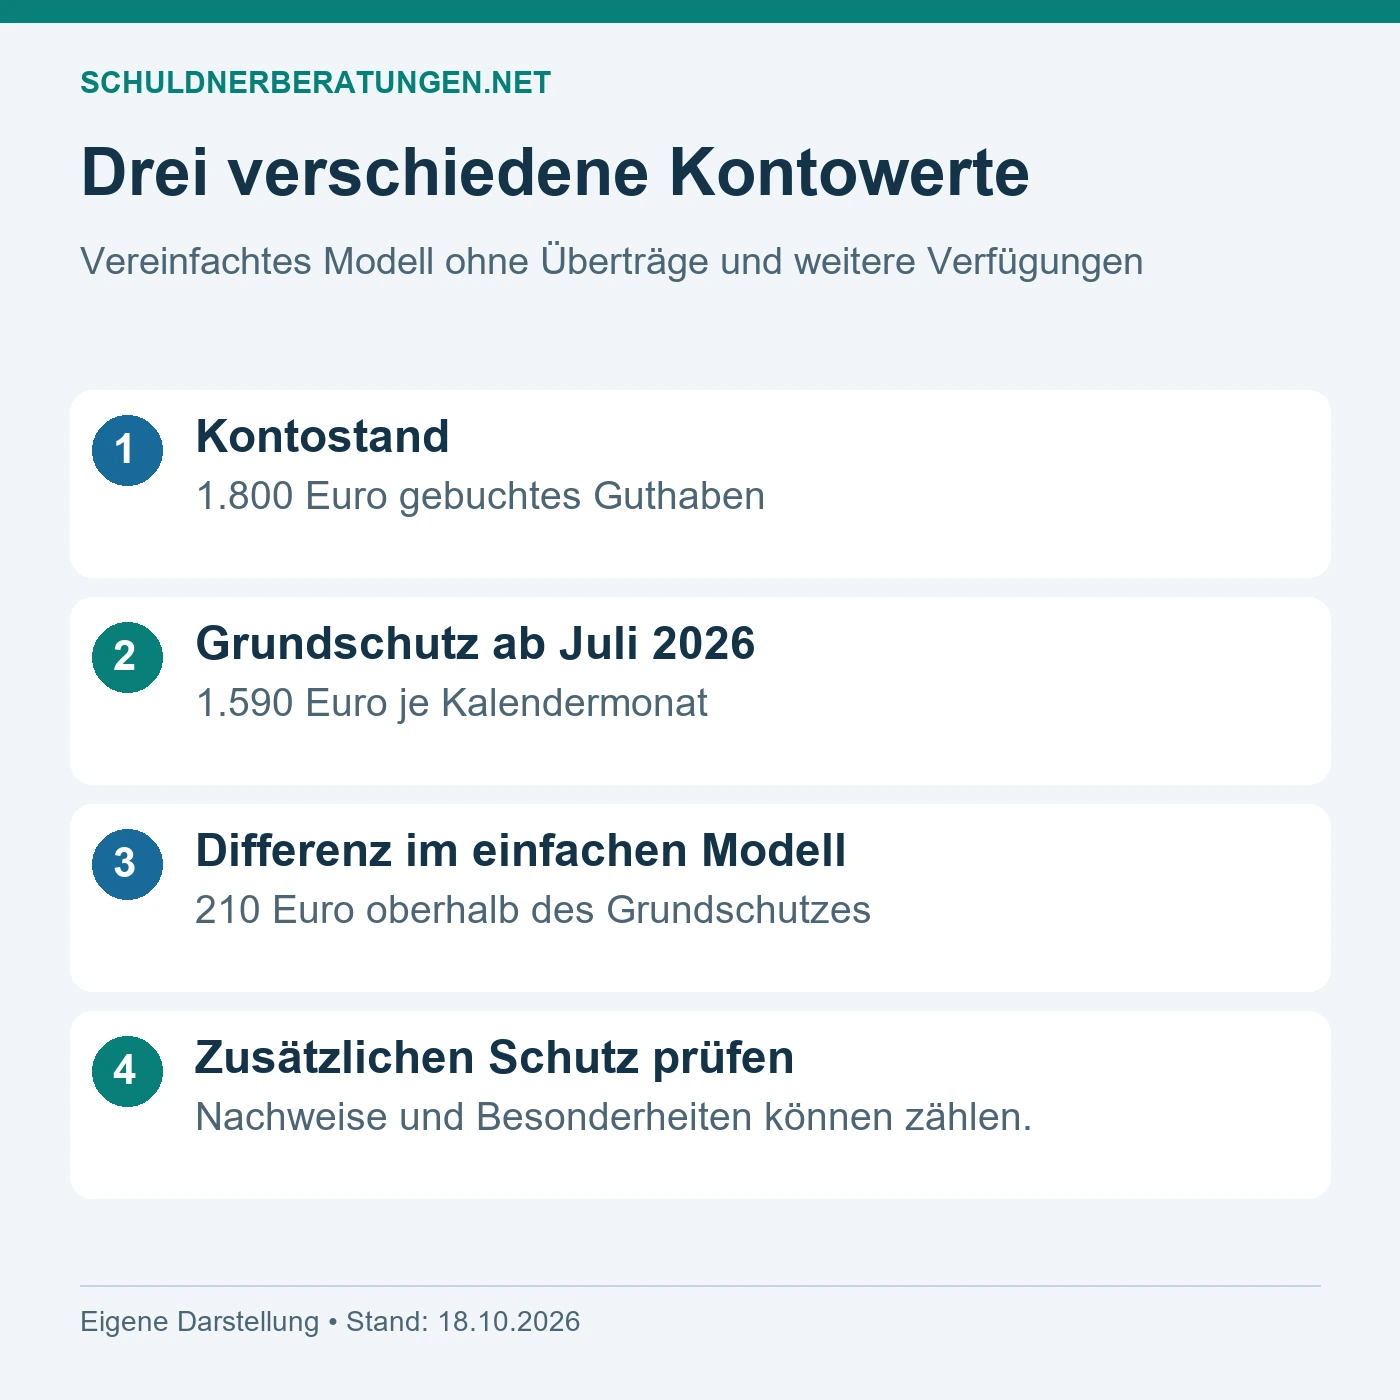
Ein bewusst vereinfachtes Beispiel: Auf einem gepfändeten P-Konto gehen 1.800 Euro ein. Es gibt keine Überträge, keine vorherigen Verfügungen im Monat und keine zusätzlichen Erhöhungsbeträge. Bei einem Grundschutz von 1.590 Euro liegt der Eingang zunächst 210 Euro darüber. Ob für diesen Teil zusätzlicher Schutz besteht und wie er weiter behandelt wird, muss gesondert geprüft werden. Das Beispiel ist keine allgemeine Berechnungsformel für jeden Kontoverlauf.
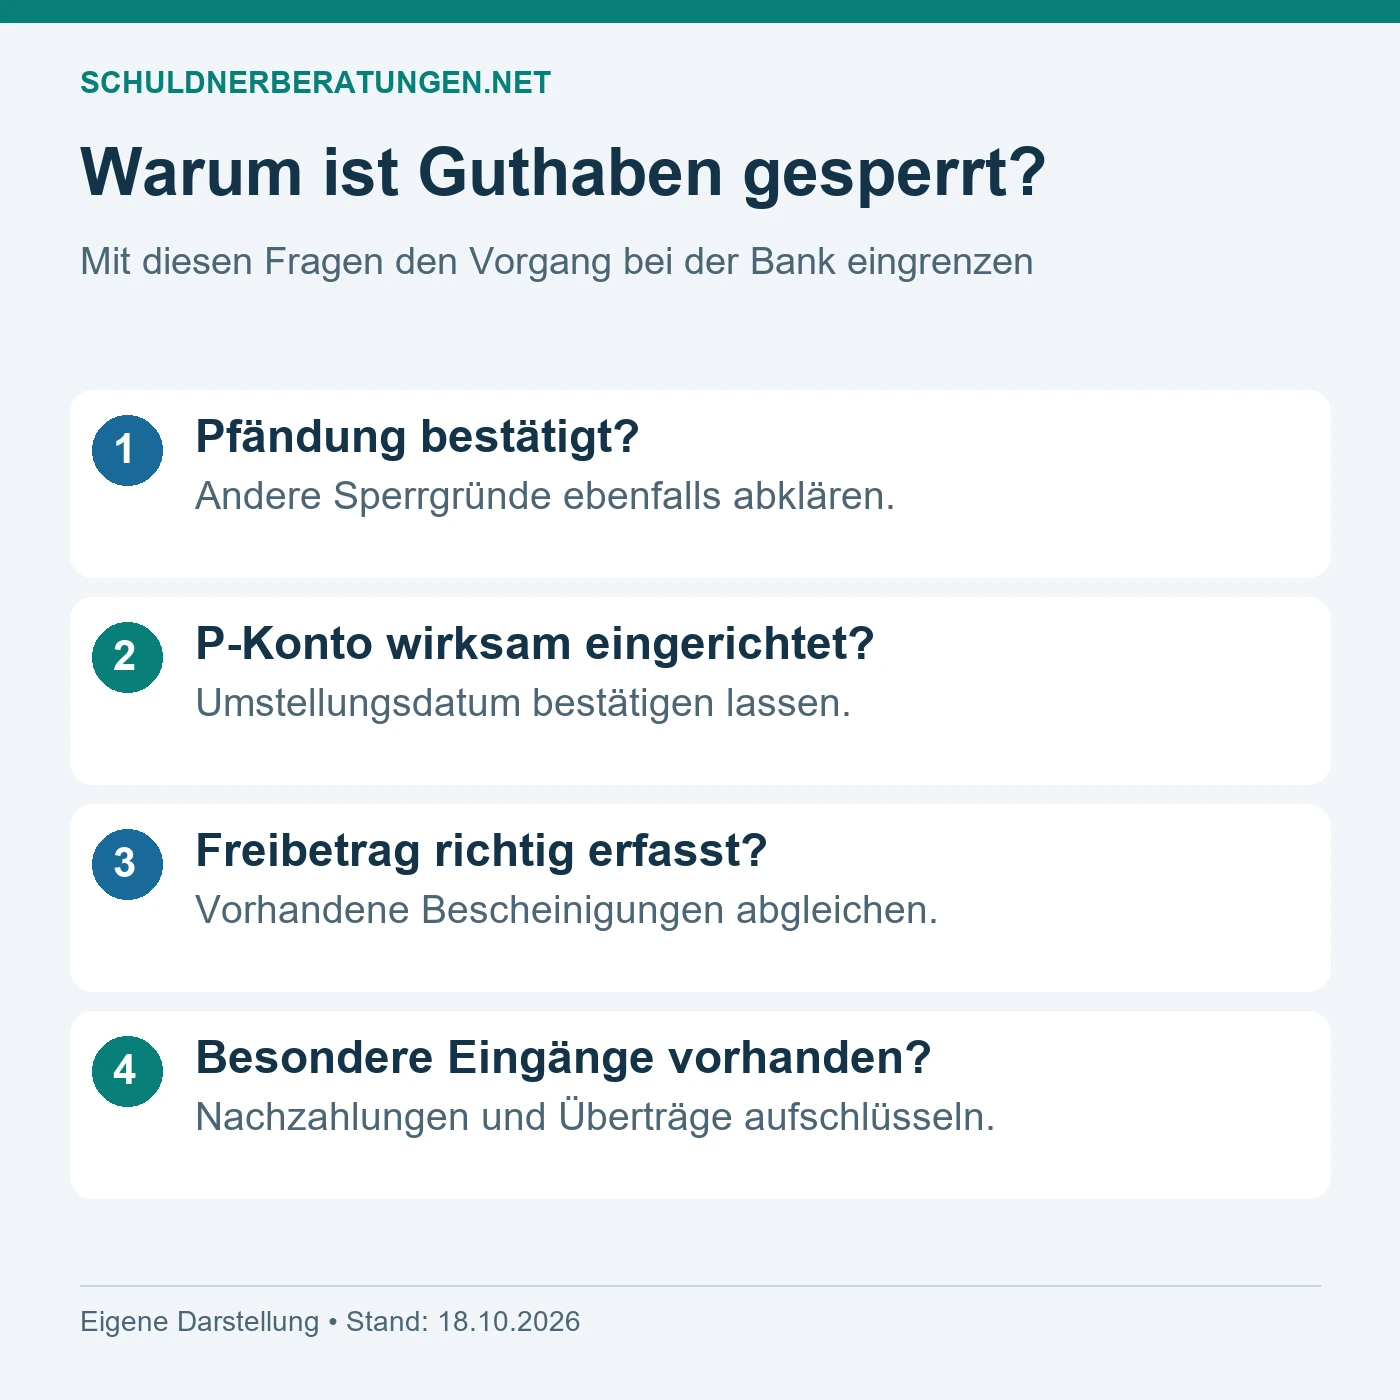
Eine abgelehnte Kartenzahlung beweist außerdem noch keine Pfändung. Technische Probleme, eine Kartensperre oder andere bankseitige Einschränkungen können ebenfalls eine Rolle spielen. Fragen Sie deshalb nach dem konkreten Sperrgrund. Wenn keine Pfändung vorliegt, sollte die Bank erklären, welche andere Ursache die Verfügung verhindert. Behandeln Sie unterschiedliche Probleme nicht automatisch als Freibetragsfrage.
Ist das Konto tatsächlich als P-Konto eingerichtet
Ein Girokonto wird nicht allein dadurch zum P-Konto, dass Sozialleistungen eingehen oder eine Pfändung besteht. Sie müssen die Führung als Pfändungsschutzkonto bei der Bank verlangen. Nach § 850k ZPO ist dies auch bei einem negativen Kontostand möglich; das P-Konto selbst wird auf Guthabenbasis geführt. Jede Person darf nur ein P-Konto unterhalten.
Ist das Guthaben bereits gepfändet, kann die Führung als P-Konto zum Beginn des vierten auf das Verlangen folgenden Geschäftstages gefordert werden. Lassen Sie sich den Eingang Ihrer Anfrage und den Umstellungszeitpunkt bestätigen. Bei verspäteter Umwandlung können zusätzliche Fragen zum zeitlichen Schutz entstehen. Wenden Sie sich deshalb bei einer laufenden Pfändung möglichst umgehend an Bank und Beratung.
Ein Gemeinschaftskonto bringt besondere Probleme mit sich. Der P-Konto-Schutz ist personenbezogen; ein gemeinsames Konto wird nicht einfach für mehrere Personen gemeinsam zum P-Konto. Lassen Sie sich zur passenden Vorgehensweise beraten, bevor Sie Geld verschieben oder weitere Konten einrichten. Für die grundlegende Einordnung hilft unser Beitrag zum Pfändungsschutzkonto.
Welcher Grundschutz aktuell gilt
Die Verbraucherzentrale nennt für das P-Konto seit Juli 2026 einen Grundschutz von 1.590 Euro je Kalendermonat. Maßgeblich für die gesetzliche Berechnung sind der Grundbetrag nach § 850c ZPO und die Aufrundungsregel in § 899 ZPO. Die aktuellen Ausgangsbeträge enthält die Pfändungsfreigrenzenbekanntmachung 2026.
Verwechseln Sie den Kontoschutz nicht mit einer vollständigen Berechnung der Lohnpfändung. Dort können Einkommen und Unterhaltspflichten zu einem anderen geschützten Betrag führen. Wird bereits beim Arbeitgeber gepfändet, kann deshalb zusätzlich eine individuelle Prüfung des Kontoschutzes nötig sein. Die Tatsache, dass ein Arbeitgeber einen Betrag ausgezahlt hat, erklärt für sich genommen noch nicht, wie die Bank ihn behandeln muss.
Achten Sie bei Internetbeiträgen immer auf den Gültigkeitszeitraum. Alte Tabellen können niedrigere Beträge nennen. Ein Screenshot ohne Datum ist für eine aktuelle Anfrage wenig hilfreich. Fragen Sie die Bank ausdrücklich, welchen Freibetrag sie für Ihr Konto hinterlegt hat und seit wann. So wird aus einer allgemeinen Diskussion eine überprüfbare Auskunft.
Wann eine Erhöhung möglich sein kann
Zusätzlicher Schutz kann unter anderem bei bestimmten gesetzlichen Unterhaltspflichten und Leistungen für weitere Personen in Betracht kommen. Auch Kindergeld und bestimmte weitere Leistungen sind gesetzlich berücksichtigt. Welche Beträge im konkreten Fall geschützt sind, hängt von den Voraussetzungen ab. Die Einzelregelungen stehen in § 902 ZPO. Nicht jede gemeinsame Haushaltsführung führt automatisch zur gleichen Erhöhung.
Zum Nachweis sieht § 903 ZPO Bescheinigungen bestimmter Stellen vor, etwa von Sozialleistungsträgern, Familienkassen, Arbeitgebern oder geeigneten Personen und Stellen. Fragen Sie bei der zuständigen Stelle, welche Unterlagen sie benötigt. Ein Leistungsbescheid und eine für den Kontoschutz ausgestellte Bescheinigung sind nicht in jeder Situation austauschbar. Die Bank muss nachvollziehen können, welcher Erhöhungsbetrag nachgewiesen wird.
Die Angaben einer entsprechenden Bescheinigung sind nach § 903 Absatz 4 ZPO ab dem zweiten auf die Vorlage folgenden Geschäftstag zu beachten. Dokumentieren Sie deshalb den Eingang bei der Bank. Besteht die Einschränkung danach fort, fragen Sie konkret nach der Bearbeitung und einem möglicherweise fehlenden Nachweis. Bewahren Sie eine Kopie der Bescheinigung und die Eingangsbestätigung auf.
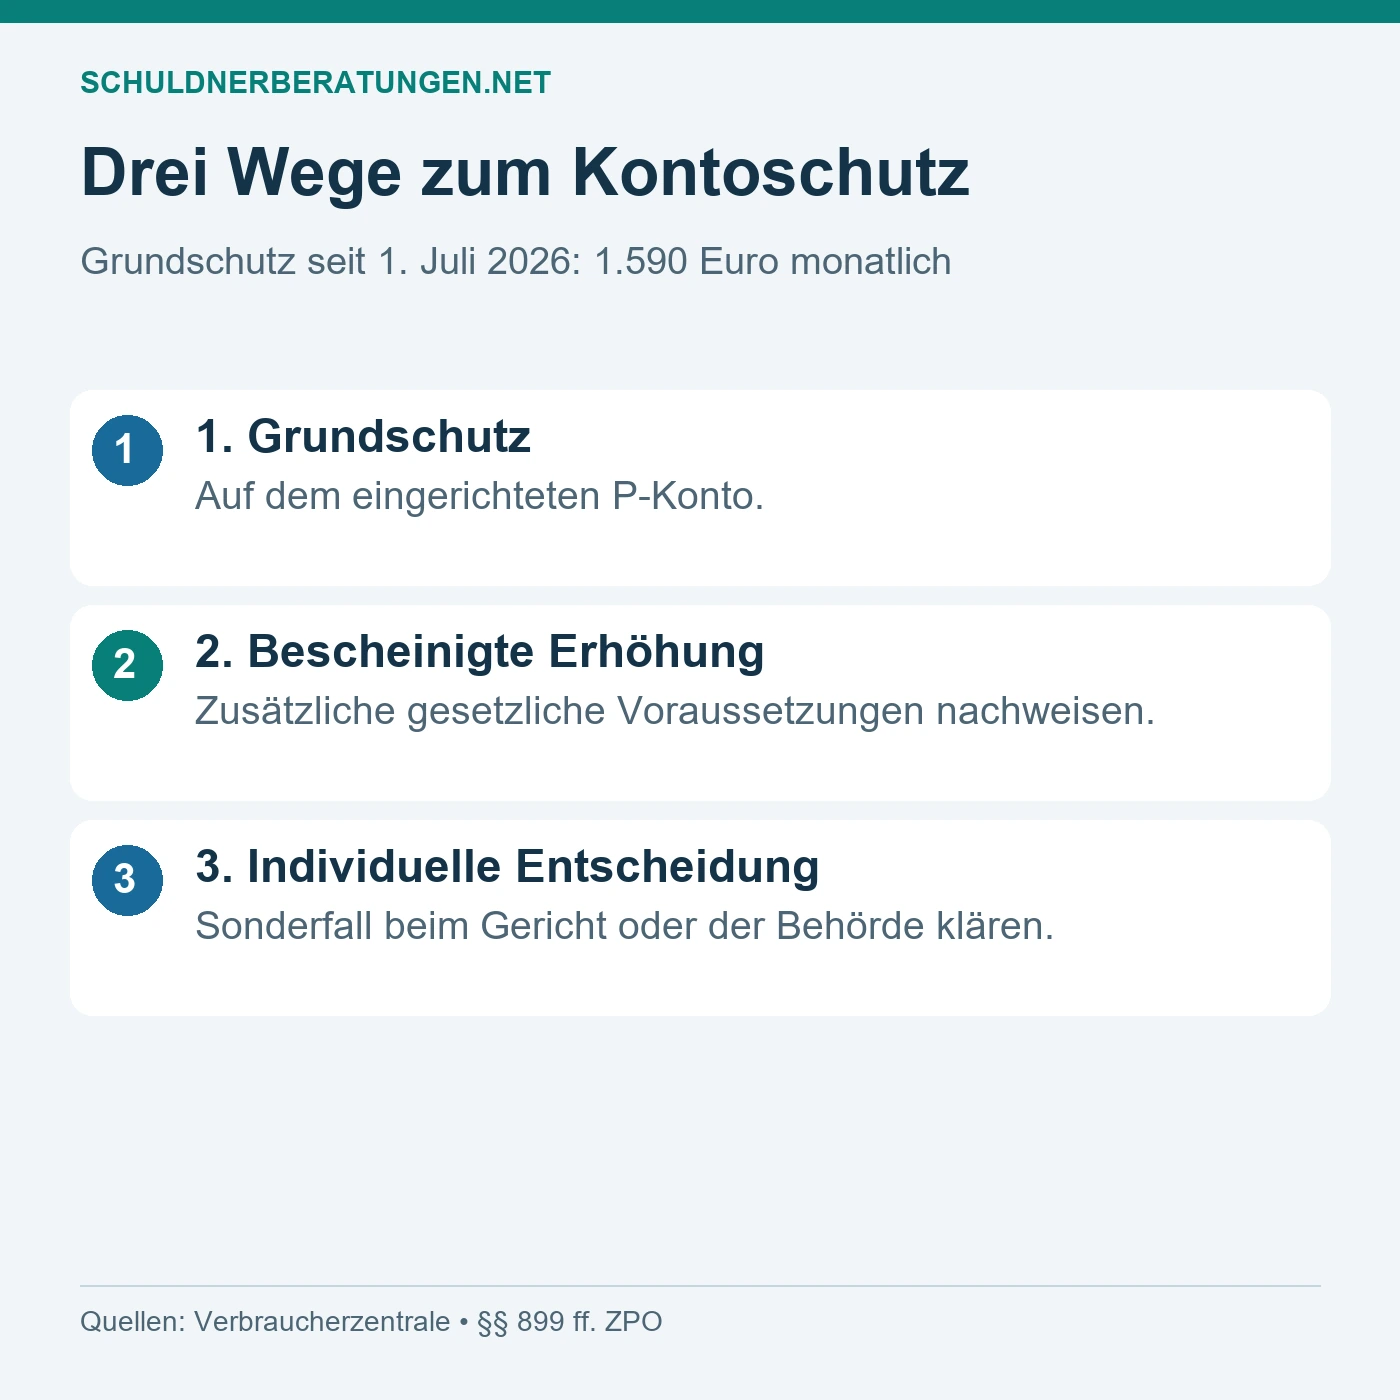
| Schutzweg | Worum es geht | Typischer nächster Kontakt |
|---|---|---|
| Grundschutz | Automatischer monatlicher Schutz auf dem eingerichteten P-Konto | Bank |
| Bescheinigte Erhöhung | Nachgewiesene zusätzliche geschützte Beträge | Ausstellende Stelle und Bank |
| Individuelle Festsetzung | Sonderfall, der eine gesonderte Entscheidung erfordert | Vollstreckungsgericht beziehungsweise zuständige Vollstreckungsbehörde |
Was bei Überträgen und mehreren Eingängen zu beachten ist
Nicht verbrauchtes geschütztes Guthaben kann nach § 899 Absatz 2 ZPO in den drei nachfolgenden Kalendermonaten zusätzlich geschützt sein. Das bedeutet nicht, dass jeder beliebige Restbetrag auf dem Konto unbegrenzt geschützt bleibt. Herkunft, Zuordnung und zeitlicher Ablauf sind wichtig. Lassen Sie sich von der Bank erklären, welcher Teil Ihres Guthabens aus welchem Monat stammt und wie er berücksichtigt wird.
Für bestimmte Beträge bestehen außerdem Regeln zur verzögerten Weiterleitung an den Gläubiger. § 900 ZPO regelt dieses Moratorium. Eine zunächst ausbleibende Auszahlung an den Gläubiger ist jedoch nicht gleichbedeutend mit uneingeschränkt verfügbarem Guthaben. Gerade hier entstehen Missverständnisse, wenn Kontostand, blockierter Betrag und geschützter Übertrag in einer App nicht verständlich getrennt erscheinen.
Mehrere Zahlungseingänge innerhalb eines Monats können den Verlauf zusätzlich unübersichtlich machen. Erfassen Sie Datum, Betrag und Zahlungsgrund jedes Eingangs. Notieren Sie auch bereits erfolgte Abhebungen und Überweisungen. Ein einzelner Screenshot zeigt häufig nur einen Ausschnitt. Für die Prüfung sind vollständige Monatsauszüge und gegebenenfalls die Vormonate hilfreicher als eine isolierte Saldoanzeige.
Nachzahlungen brauchen eine gesonderte Prüfung
Eine Nachzahlung von Lohn oder Sozialleistungen kann mehrere Zeiträume betreffen, obwohl das Geld an einem einzigen Tag eingeht. Dafür enthält § 904 ZPO besondere Regeln. Die Behandlung hängt unter anderem von der Leistungsart und der Höhe ab. Bei bestimmten Nachzahlungen genügt ein geeigneter Nachweis; in anderen Fällen ist eine gerichtliche Festsetzung vorgesehen.
Fordern Sie deshalb vom Zahlenden eine Aufschlüsselung an: Für welche Monate wird nachgezahlt, welche Leistung ist betroffen und wie hoch sind die einzelnen Anteile? Legen Sie Bescheid oder Abrechnung zusammen mit dem Kontoauszug vor. Vermeiden Sie die Annahme, eine Zahlung sei allein wegen der Bezeichnung „Sozialleistung“ automatisch in jeder Höhe sofort verfügbar. Entscheidend sind die konkrete Regel und der erforderliche Nachweis.
Wenn Sie eine höhere Nachzahlung erwarten, klären Sie die nötigen Schritte möglichst vor dem Eingang. Das kann Bearbeitungsprobleme verringern, ersetzt aber keine Entscheidung im Einzelfall. Eine Schuldnerberatung kann helfen, den Nachweisweg und die Zuständigkeit zu bestimmen. Bei öffentlichen Gläubigern kann die vollstreckende Behörde relevant sein; richten Sie einen Antrag nicht ungeprüft an irgendein Gericht.
So grenzen Sie den Sperrgrund ein
| Beobachtung | Mögliche Frage dahinter | Benötigte Information |
|---|---|---|
| Konto wurde gerade erst umgestellt | Ab wann ist der P-Konto-Status wirksam? | Datum des Verlangens und Bestätigung |
| Freibetrag erscheint zu niedrig | Fehlt eine Erhöhung oder deren Bearbeitung? | Hinterlegter Betrag und Bescheinigung |
| Größerer Eingang als üblich | Liegt eine Nachzahlung oder Sonderleistung vor? | Abrechnung, Bescheid, betroffene Zeiträume |
| Guthaben stammt aus Vormonaten | Wie werden geschützte Überträge zugeordnet? | Kontoauszüge mehrerer Monate |
| Keine Pfändung erkennbar | Liegt eine andere Sperre vor? | Konkrete schriftliche Auskunft der Bank |
Die Tabelle liefert Prüffragen, keine Ferndiagnose. Eine einzelne Beobachtung kann mehrere Ursachen haben. Wenn die Bank beispielsweise einen zu niedrigen verfügbaren Betrag nennt, kann das an schon erfolgten Verfügungen liegen und nicht an einer fehlenden Bescheinigung. Bitten Sie um den Rechenweg. Erklären Sie auch, wenn Auskünfte verschiedener Mitarbeiter einander widersprechen, und fragen Sie nach der zuständigen Fachabteilung.
Das Gespräch mit der Bank vorbereiten
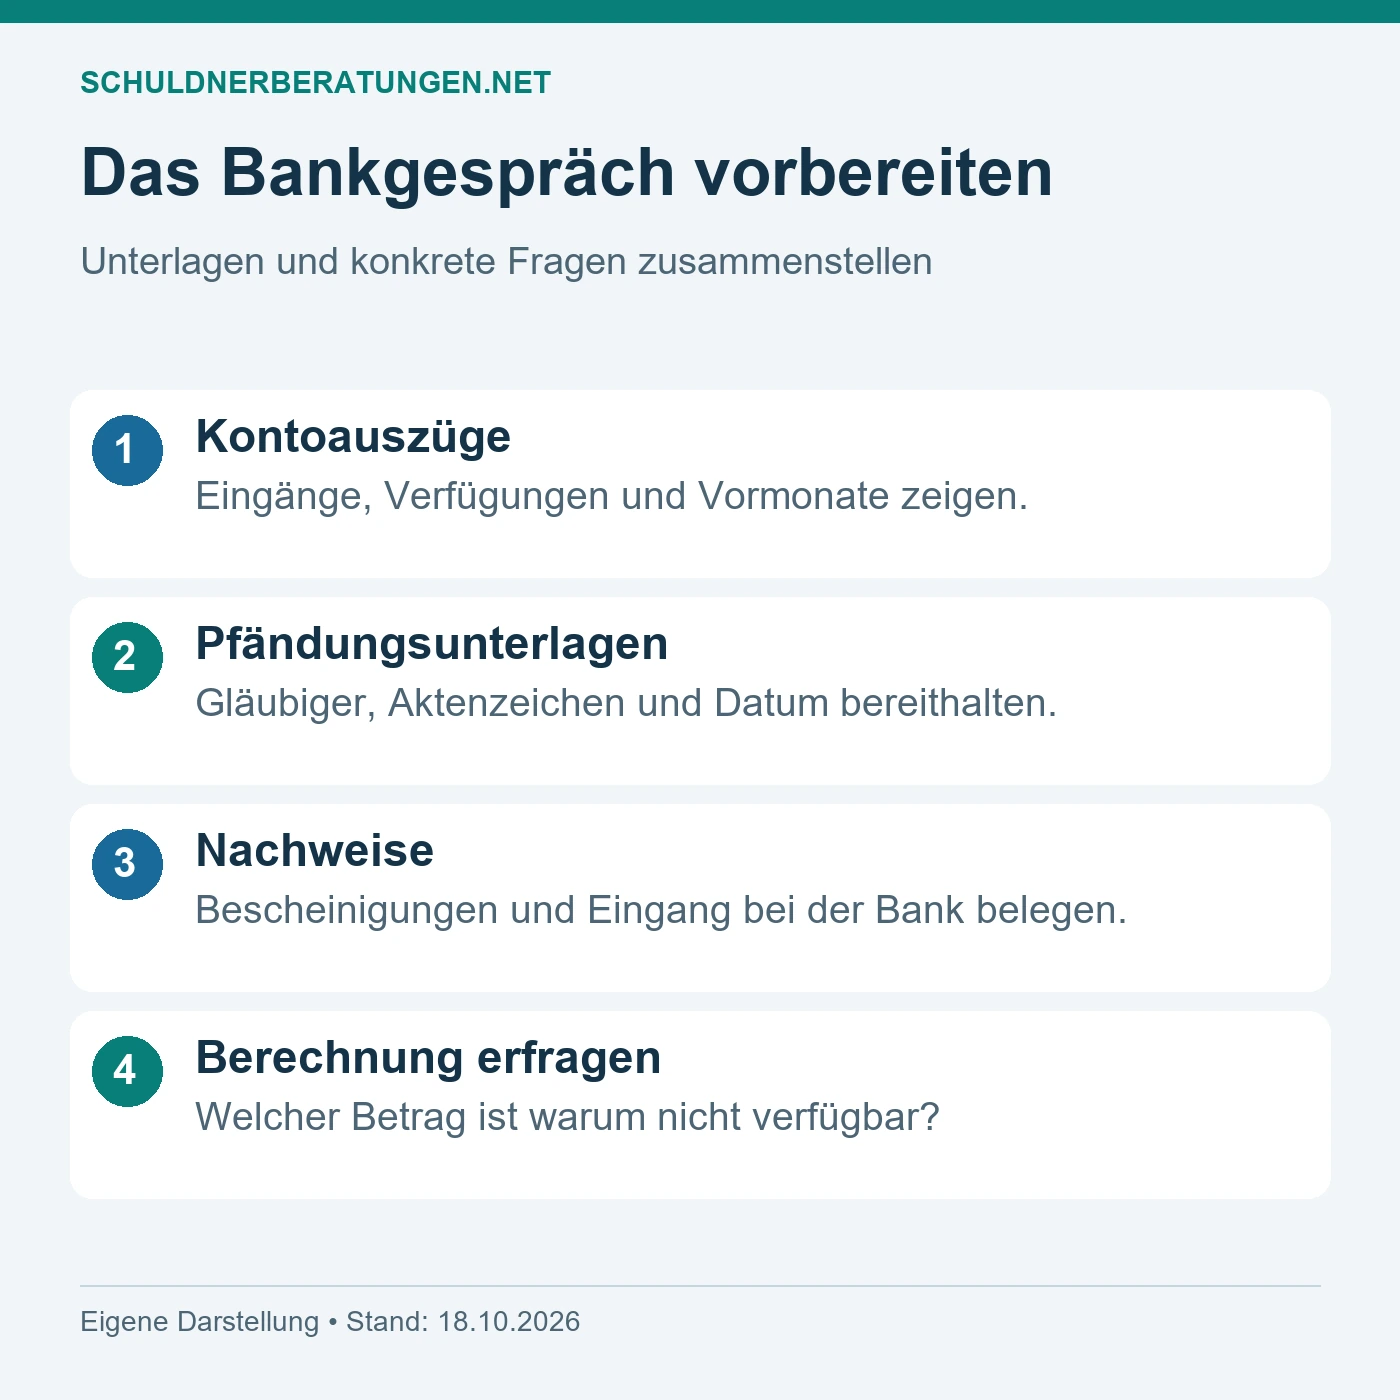
Halten Sie die letzten relevanten Kontoauszüge, Pfändungsunterlagen und vorhandene Bescheinigungen bereit. Notieren Sie Ihre Fragen vorher. Hilfreich sind: Welcher Freibetrag ist hinterlegt? Welche Verfügungen wurden berücksichtigt? Welcher Betrag ist aus welchem Grund blockiert? Welche Nachweise fehlen? Wann wurden eingereichte Unterlagen verarbeitet? Mit diesen Fragen lässt sich der Vorgang meist besser eingrenzen als mit einer allgemeinen Beschwerde über das P-Konto.
Bitten Sie um eine nachvollziehbare schriftliche Antwort, wenn der Sachverhalt unklar bleibt. Übermitteln Sie Unterlagen über den vorgesehenen sicheren Kanal und dokumentieren Sie den Eingang. Teilen Sie keine Zugangsdaten oder vollständigen Finanzunterlagen öffentlich in Foren. Für eine Beratung reicht eine geordnete Zusammenstellung; für eine öffentliche Frage sollten persönliche Angaben und Aktenzeichen entfernt werden.
Erhalten Sie keine brauchbare Erklärung, wenden Sie sich mit den Unterlagen an eine geeignete Beratungsstelle. Eine Beschwerde kann sinnvoll sein, ersetzt aber einen notwendigen Antrag oder eine laufende Frist nicht. Bei akut fehlendem Lebensunterhalt muss die Dringlichkeit deutlich werden. Die Vorbereitung einer Schuldnerberatung hilft, das Anliegen präzise zu schildern.
Warum die Haushaltslage mitgeprüft werden sollte
Nach der Destatis-Überschuldungsstatistik 2025 lebten knapp 52 Prozent der beratenen Personen in Einpersonenhaushalten. Das ist keine Statistik über P-Konten oder Kontosperren. Sie beschreibt die Haushaltsstruktur der beratenen Personen. Für Ihren Fall zählt, wer tatsächlich von Ihrem Einkommen lebt und welche gesetzlichen Voraussetzungen für zusätzlichen Schutz vorliegen.
Eine technische Freigabe löst zudem nicht zwangsläufig das gesamte Budgetproblem. Wenn die laufenden Verpflichtungen dauerhaft höher sind als die Einnahmen, muss parallel die Schuldenlage geordnet werden. Nutzen Sie dafür den Leitfaden Schulden nicht mehr bezahlen können. Kontoschutz und langfristige Regulierung erfüllen unterschiedliche Aufgaben und sollten aufeinander abgestimmt sein.
Häufige Fragen zu gesperrtem P-Konto-Guthaben
Bekomme ich am Monatsanfang automatisch alles zurück
Das lässt sich nicht pauschal sagen. Überträge, neue Eingänge, bereits genutzter Schutz und Nachweise beeinflussen die Verfügbarkeit. Lassen Sie den konkreten Verlauf erläutern. Ein neuer Monat bedeutet nicht, dass jede zuvor blockierte Summe unabhängig von ihrer Höhe und Herkunft frei wird. Fragen Sie ausdrücklich nach der Zuordnung der einzelnen Beträge.
Kann ich den Freibetrag selbst in der App erhöhen
Eine Erhöhung benötigt die gesetzlich vorgesehenen Voraussetzungen und Nachweise beziehungsweise eine entsprechende Entscheidung. Eine selbst eingegebene Zahl genügt dafür nicht. Welche Unterlagen hilfreich sind, erläutert auch unser Beitrag P-Konto-Freibetrag erhöhen. Fragen Sie die Bank, wie die Bescheinigung eingereicht werden soll.
Hebt ein P-Konto die Pfändung auf
Nein. Der Pfändungsschutz ermöglicht unter den gesetzlichen Voraussetzungen die Verfügung über geschütztes Guthaben. Die Forderung und die Pfändung sind damit nicht automatisch erledigt. Für eine Aufhebung können andere Schritte erforderlich sein. Unser ergänzender Beitrag zur Aufhebung einer Kontopfändung ordnet diese Frage ein.
Welche Handlung ist jetzt am wichtigsten
Notieren Sie den blockierten Betrag, sammeln Sie die relevanten Unterlagen und fragen Sie die Bank nach der genauen Berechnung. Klären Sie anschließend, ob eine Bescheinigung, ein Antrag oder eine Korrektur der Bearbeitung benötigt wird. Bei akuter Not wenden Sie sich gleichzeitig an eine zuständige Beratungsstelle. Damit wird aus einer unklaren Sperranzeige ein konkreter prüfbarer Vorgang.
Redaktionell überarbeitet am 18. Oktober 2026. Genannte Grundschutzsumme gültig seit 1. Juli 2026. Besondere Pfändungen und individuelle Entscheidungen können eine abweichende Prüfung erfordern.
Ein Informationsangebot der Redaktion schuldnerberatungen.net. Keine individuelle Rechtsberatung. Korrekturhinweis senden.