Ich kann meine Schulden nicht mehr bezahlen – was zuerst tun?
Wenn Sie Ihre Schulden nicht mehr bezahlen können, brauchen Sie zuerst einen Überblick über die dringendsten Probleme: Ist die Wohnung gefährdet, droht eine Energiesperre, liegt Gerichtspost vor oder fehlt Geld für Lebensmittel? Sichern Sie notwendige laufende Ausgaben, erfassen Sie offene Forderungen und suchen Sie frühzeitig eine Schuldnerberatung. Versprechen Sie keine Raten, die Ihr Budget nicht trägt. Dieser Leitfaden hilft Ihnen, aus einem unübersichtlichen Stapel Rechnungen einen konkreten Handlungsplan für die nächsten Tage zu machen.
Was Sie heute zuerst klären sollten
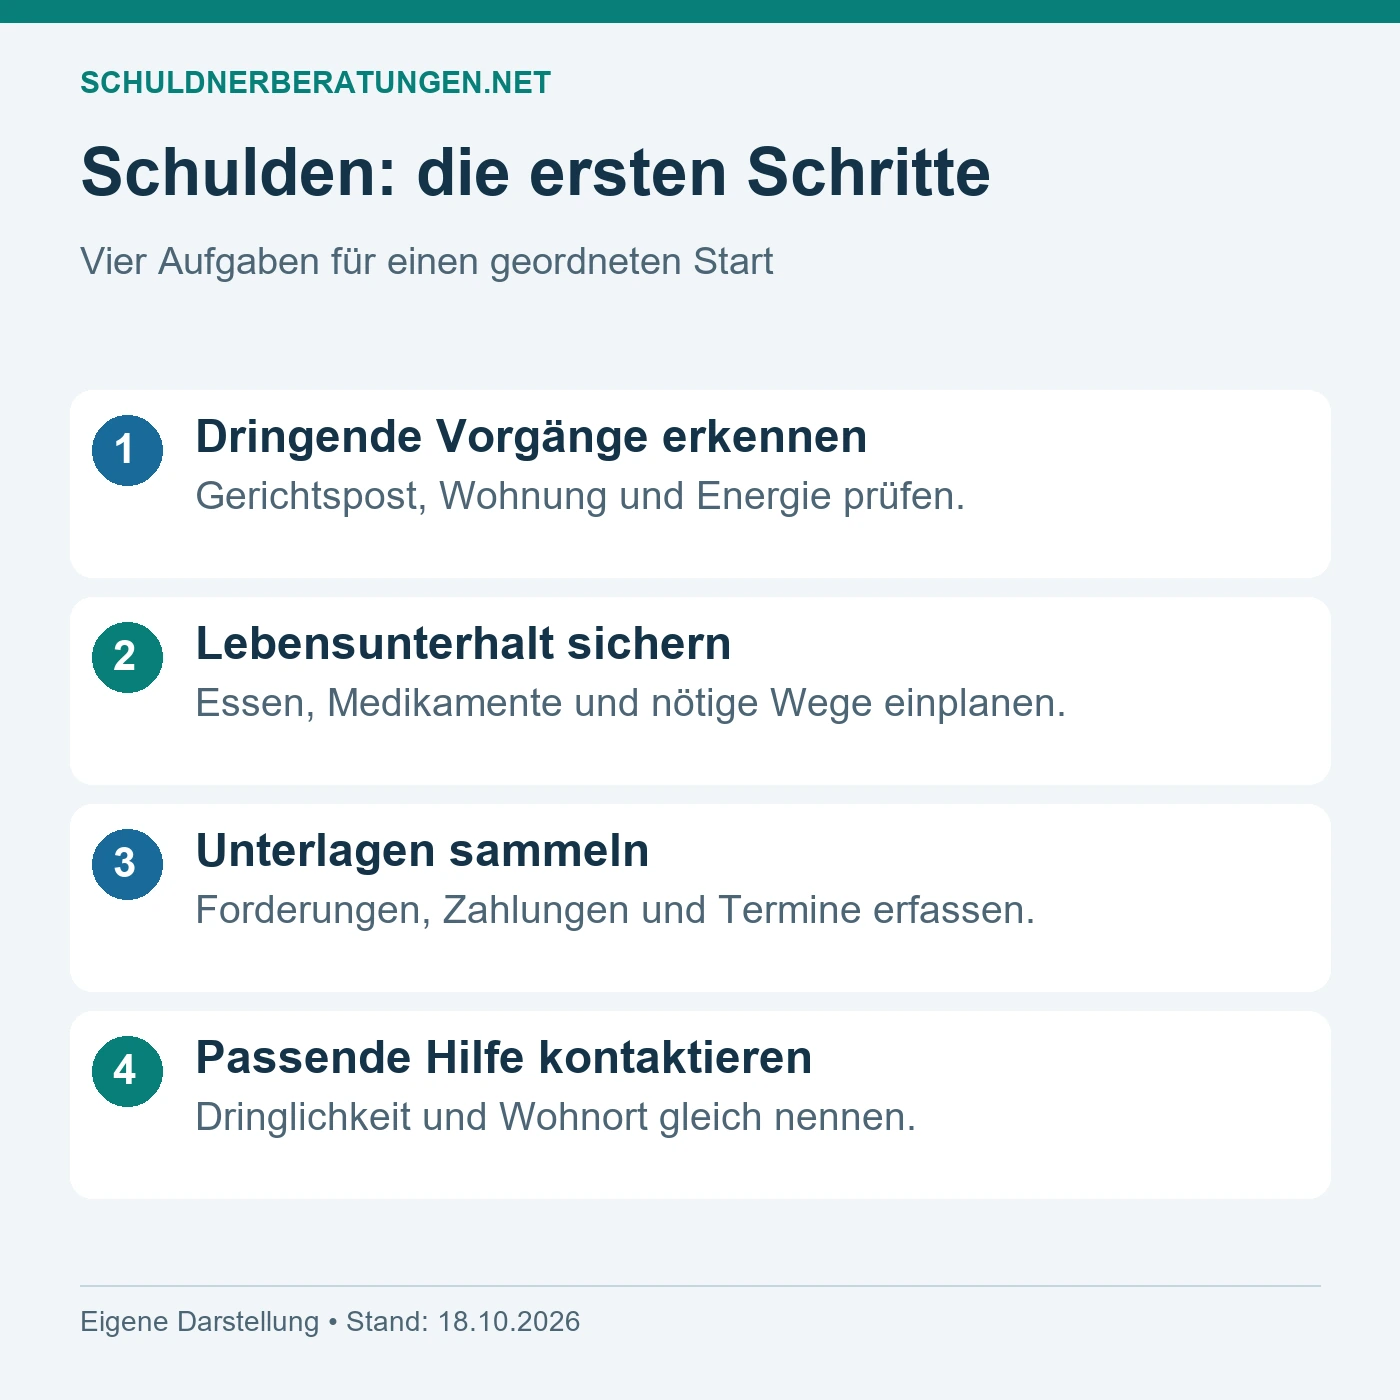
Öffnen Sie zunächst alle neuen Briefe und prüfen Sie Absender, Betreff und genannte Termine. Legen Sie gerichtliche Schreiben, Kündigungen, Sperrankündigungen und Pfändungsunterlagen gesondert ab. Notieren Sie das Zustellungsdatum und bewahren Sie den Umschlag auf. Ein Brief muss nicht besonders bedrohlich formuliert sein, um wichtig zu sein. Umgekehrt bedeutet eine auffällige Inkassowarnung nicht, dass diese Forderung vor allen anderen Ausgaben bezahlt werden sollte.
Bei einem gerichtlichen Mahnbescheid oder Vollstreckungsbescheid sind kurze Fristen möglich. Lassen Sie unklare Schreiben deshalb sofort prüfen. Ein Anruf beim Inkassounternehmen ersetzt keine erforderliche Erklärung an das Gericht. Auch ein vereinbarter Beratungstermin hält eine laufende Frist nicht automatisch an. Wenn Sie den Inhalt nicht verstehen, nennen Sie bei der Beratungsanfrage ausdrücklich die Art des Dokuments und den Tag der Zustellung.
Prüfen Sie anschließend, ob für die nächsten Tage Lebensmittel, notwendige Medikamente und unvermeidbare Wege bezahlt werden können. Fehlt das Geld vollständig, sprechen Sie die zuständige Sozialleistungsstelle beziehungsweise eine örtliche Sozialberatung auf Ihre akute Lage an. Welche Unterstützung möglich ist, hängt von Einkommen, Haushalt und Situation ab. Gehen Sie nicht davon aus, dass eine Schuldnerberatung kurzfristig Geld auszahlt oder Ihre Rechnungen übernimmt.

| Situation | Erste Handlung | Geeignete Anlaufstelle |
|---|---|---|
| Gerichtlicher Bescheid liegt vor | Zustellung und Rechtsbehelfsbelehrung prüfen lassen | Rechtsberatung, gegebenenfalls Anwalt |
| Wohnung oder Energieversorgung gefährdet | Dringlichkeit und konkreten Termin nennen | Vermieter beziehungsweise Versorger, Sozial- und Schuldnerberatung |
| Konto gepfändet | P-Konto-Status und verfügbaren Betrag klären | Bank und Schuldnerberatung |
| Mehrere Raten nicht mehr tragbar | Vollständiges Budget und Gläubigerliste erstellen | Schuldnerberatung |
Welche Ausgaben jetzt besonders wichtig sind
Wenn das Einkommen nicht für alles reicht, stehen der laufende Lebensunterhalt und die Sicherung grundlegender Bedürfnisse im Mittelpunkt. Dazu gehören insbesondere Wohnen, Energie, Lebensmittel und notwendige gesundheitliche Ausgaben. Die Verbraucherzentrale erläutert die Prioritäten bei einem finanziellen Engpass. Eine Kreditrate hat im Regelfall nicht denselben Stellenwert wie die Sicherung Ihrer aktuellen Wohnung und Versorgung.
Trennen Sie dafür laufende Kosten von alten Rückständen. Die nächste Mietzahlung und ein älterer Versandhandelskredit sind unterschiedliche Aufgaben. Bei Mietrückständen ist zusätzlich zu klären, ob bereits eine Kündigung vorliegt. Bei einem Energieversorger können aktuelle Abschläge und eine Rückstandsvereinbarung gleichzeitig bestehen. Überweisen Sie nicht einfach einen Gesamtbetrag ohne nachvollziehbaren Verwendungszweck, wenn dadurch später unklar bleibt, welche Verpflichtung erfüllt wurde.
Eine allgemeine Tabelle kann keine individuelle Zahlungsentscheidung ersetzen. Unterhalt, Geldstrafen, besicherte Kredite, laufende Verträge oder behördliche Forderungen können besondere Folgen haben. Lassen Sie solche Positionen gezielt prüfen. Auch ein Kontoauszug mit noch verfügbarem Dispo zeigt nicht, dass tatsächlich frei verwendbares Einkommen vorhanden ist. Ein weiter ausgeschöpfter Kreditrahmen verschiebt das Problem und kann die Kosten erhöhen.
Für die praktische Sortierung helfen drei Kategorien: „jetzt existenziell“, „Frist oder Verfahren prüfen“ und „Rückzahlung planen“. Diese Kategorien sind eine Arbeitshilfe, keine rechtliche Rangliste. Sie können bei derselben Forderung gleichzeitig relevant sein. Beispielsweise benötigen Mietrückstände sowohl eine schnelle Prüfung der Wohnsituation als auch eine tragfähige Vereinbarung über die Rückzahlung.
Schulden sind kein Grund, Hilfe aufzuschieben
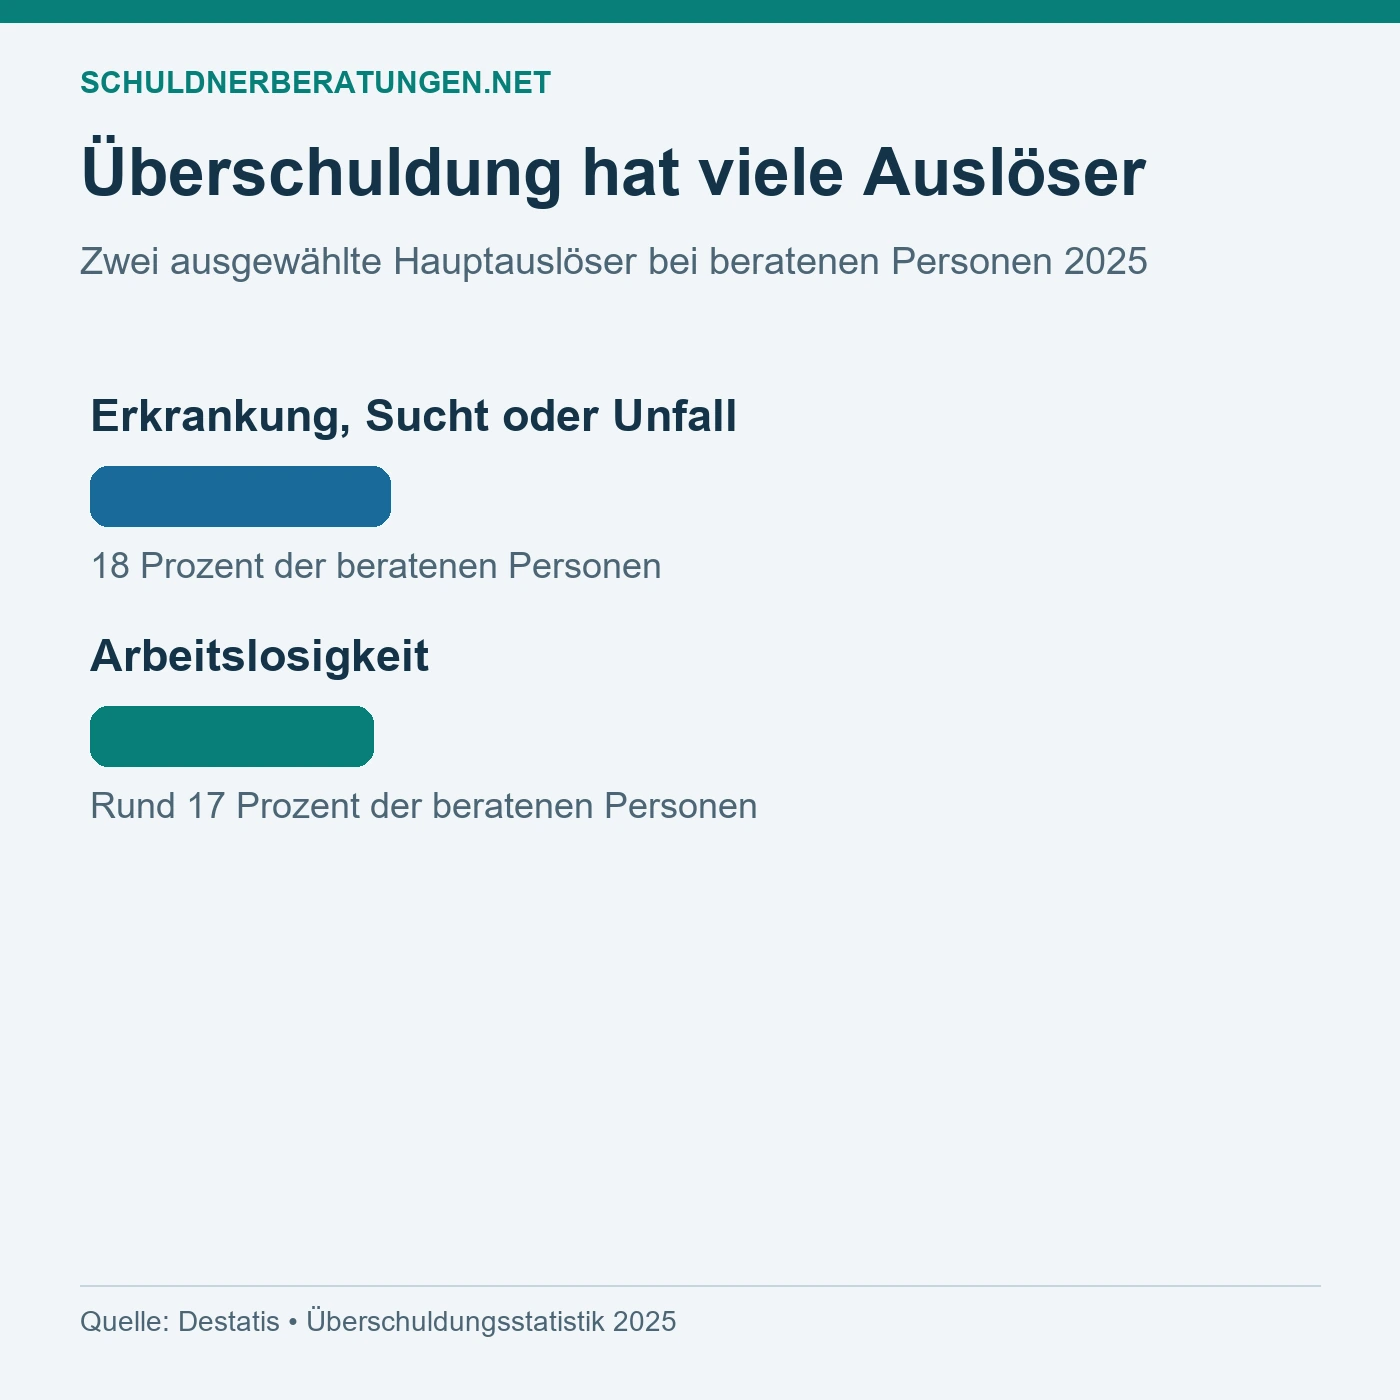
Finanzielle Schwierigkeiten entstehen nicht ausschließlich durch unüberlegte Käufe. In der Überschuldungsstatistik 2025 von Destatis waren Erkrankung, Sucht oder Unfall bei 18 Prozent der beratenen Personen der Hauptauslöser, Arbeitslosigkeit bei rund 17 Prozent. Die Angaben betreffen Personen in Schuldnerberatung und beschreiben nicht alle Menschen mit Schulden in Deutschland.
Diese Zahlen sind keine Erklärung für Ihren Einzelfall. Sie zeigen aber, weshalb ein hilfreicher Plan auch Einkommen, Gesundheit und Lebensumstände berücksichtigen muss. Wenn Krankheit, eine Trennung oder eine Sucht das Budget beeinflusst, sprechen Sie dies in der Beratung an. Ein Rückzahlungsplan scheitert leicht, wenn die eigentliche Belastung unverändert bleibt. Zusätzliche soziale oder therapeutische Unterstützung kann deshalb neben der Schuldenregulierung sinnvoll sein.
Sie müssen auch keine bestimmte Schuldsumme erreichen, bevor Sie eine Beratungsstelle kontaktieren. Entscheidend ist, ob Sie Ihre Verpflichtungen überblicken und bewältigen können. Eine vergleichsweise kleine Forderung kann bei sehr geringem Einkommen eine akute Krise auslösen. Umgekehrt lässt sich eine größere Summe manchmal geordnet bedienen, wenn das Einkommen stabil und genügend Spielraum vorhanden ist.
So erstellen Sie eine brauchbare Gläubigerliste
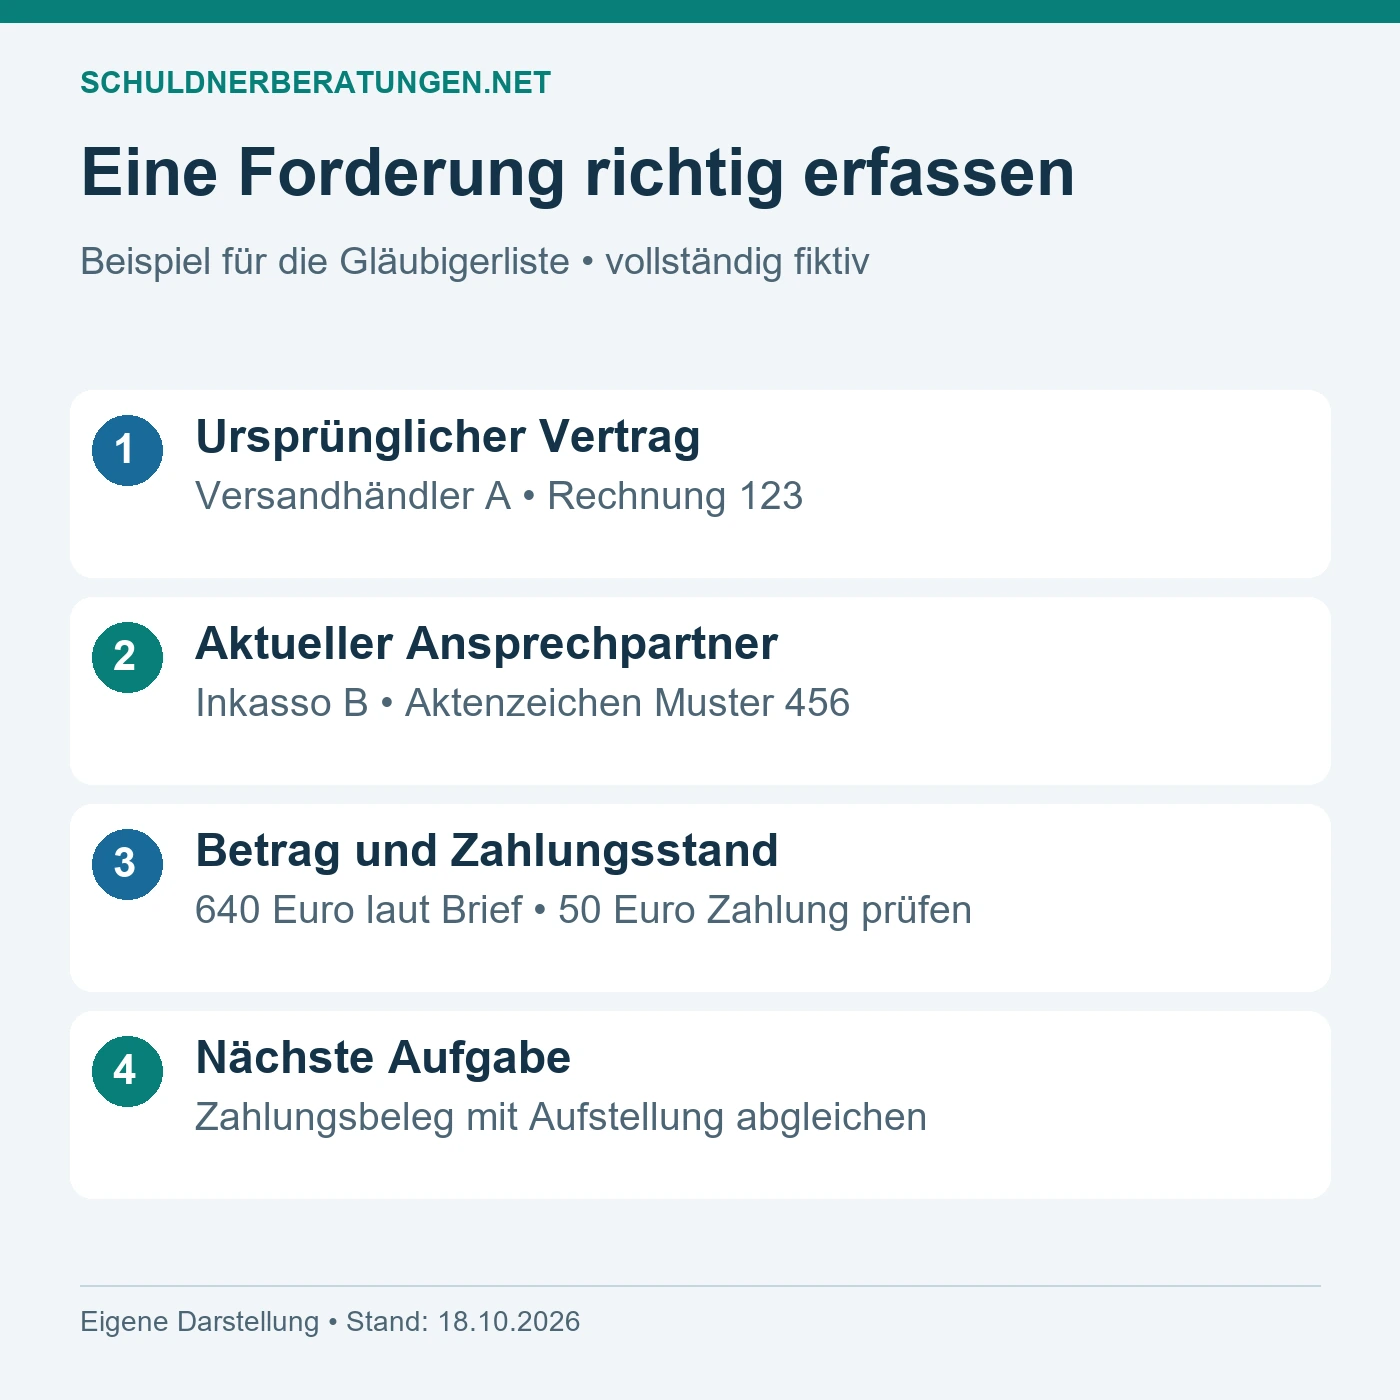
Sammeln Sie Rechnungen, Mahnungen, Kreditunterlagen, E-Mails und gerichtliche Schreiben. Ordnen Sie möglichst nach ursprünglichem Vertrag beziehungsweise Forderung. Ein Gläubiger kann ein Inkassounternehmen oder einen Anwalt eingeschaltet haben. Dadurch entstehen nicht automatisch mehrere voneinander unabhängige Schulden. Vermerken Sie ursprünglichen Gläubiger und aktuellen Ansprechpartner gemeinsam, damit Sie dieselbe Forderung nicht doppelt zählen.
Nutzen Sie zunächst die jüngste nachvollziehbare Forderungsaufstellung. Schreiben Sie daneben, wenn Sie einen Betrag bestreiten oder bereits Teilzahlungen geleistet haben. Ein leerer Betrag mit dem Hinweis „Aufstellung anfordern“ ist besser als eine erfundene Schätzung. Bewahren Sie Zahlungsnachweise und Vereinbarungen auf. Die Liste soll den aktuellen Stand sichtbar machen und darf anfangs unvollständig sein.

| Ursprünglicher Gläubiger | Aktueller Kontakt und Aktenzeichen | Offener Betrag | Status und nächster Schritt |
|---|---|---|---|
| Fiktiver Versandhändler A | Inkasso B, Muster 123 | 640 Euro laut Schreiben | Zahlung von 50 Euro noch abgleichen |
| Fiktive Bank C | Kreditnummer Muster 456 | Aufstellung fehlt | Aktuellen Saldo anfordern |
| Fiktiver Energieversorger D | Kundennummer Muster 789 | 220 Euro Rückstand | Laufenden Abschlag getrennt erfassen |
Wenn Unterlagen verloren gegangen sind, prüfen Sie Kontoauszüge und E-Mail-Postfächer auf Hinweise. Eine Auskunftei-Auskunft kann ergänzen, ist aber kein vollständiges Schuldenverzeichnis. Private Darlehen oder nicht gemeldete Forderungen können fehlen. Bei alten oder unklaren Forderungen sollten Sie vor einem Anerkenntnis oder einer Zahlung rechtlichen Rat einholen; Verjährung und bestehende Titel erfordern eine gesonderte Prüfung.
Welche monatliche Rate können Sie wirklich tragen
Beginnen Sie mit dem verlässlich verfügbaren Nettoeinkommen. Unsichere Überstunden, mögliche Prämien oder ein noch nicht bewilligter Leistungsanspruch gehören nicht ohne Weiteres in die feste Rückzahlungsplanung. Ziehen Sie notwendige laufende Ausgaben ab. Denken Sie außerdem an Kosten, die nicht jeden Monat auftreten: Jahresbeiträge, Schulbedarf, Reparaturen oder die nächste Nebenkostenabrechnung.
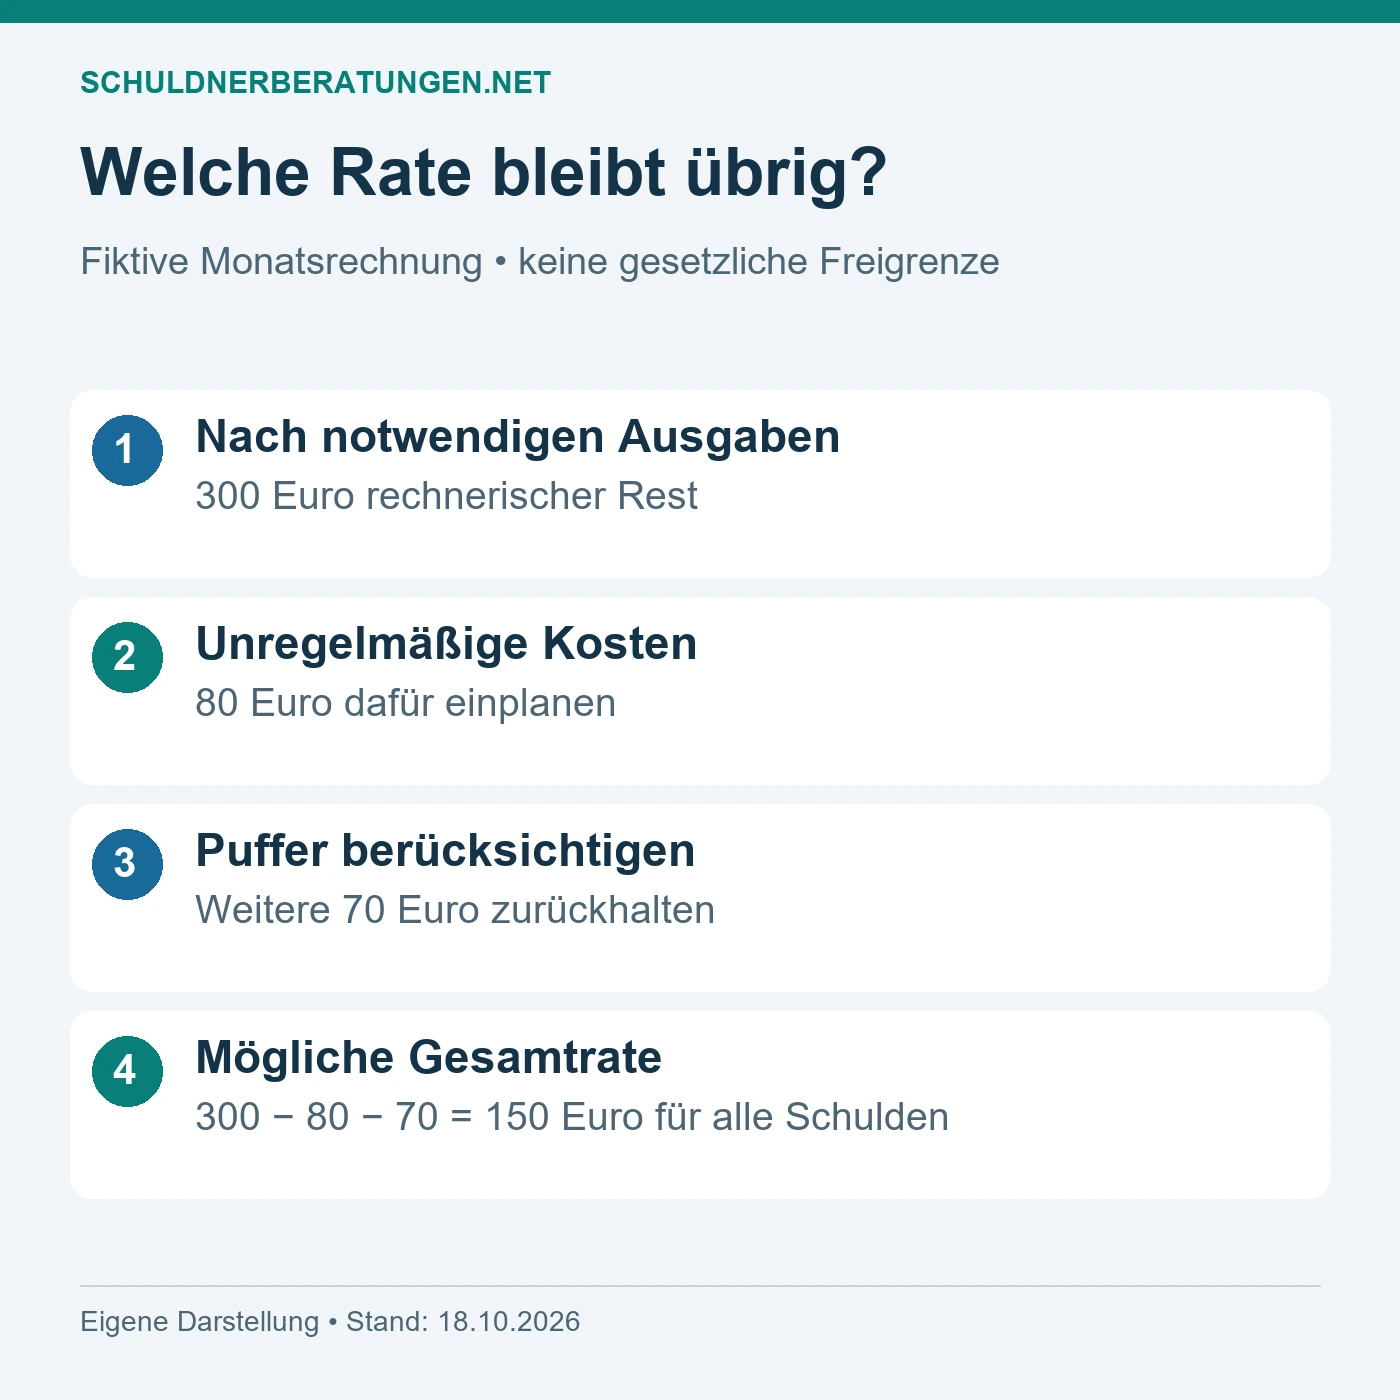
Ein fiktives Beispiel: Nach den regelmäßig notwendigen Ausgaben bleiben monatlich 300 Euro. Für vorhersehbare unregelmäßige Kosten werden 80 Euro eingeplant, weitere 70 Euro als kleiner Puffer. Dann wären rechnerisch höchstens 150 Euro für sämtliche Schulden zusammen verfügbar. Das ist kein gesetzlicher Freibetrag und keine Empfehlung für jeden Haushalt. Es ist ein Beispiel dafür, weshalb der Betrag am Monatsende nicht vollständig als Rate zugesagt werden sollte.
Prüfen Sie Ihre Annahmen anhand tatsächlicher Ausgaben aus mehreren Wochen. Gerade Lebensmittel, notwendige Fahrten und gesundheitliche Kosten werden häufig zu niedrig geschätzt. Teilen Sie einen Gesamtspielraum nicht mehrfach zu: Wer drei Gläubigern jeweils 150 Euro verspricht, benötigt 450 Euro. Dokumentieren Sie deshalb neben jeder bestehenden Rate auch die Summe aller monatlichen Verpflichtungen.
Bleibt nach realistischer Rechnung nichts übrig, ist eine neue Ratenvereinbarung häufig keine tragfähige Lösung. Dann müssen Einkommen, mögliche Ansprüche, Ausgaben und rechtliche Schutzmöglichkeiten gemeinsam geprüft werden. Eine Beratungsstelle kann mit Ihnen untersuchen, ob vorübergehende Entlastung, ein Vergleich oder ein Insolvenzverfahren in Betracht kommt. Keine dieser Möglichkeiten sollte allein aus einer schnellen Internetrechnung abgeleitet werden.
Wie Sie mit Gläubigern Kontakt aufnehmen
Bereiten Sie vor einem Gespräch Ihre Unterlagen und eine realistische Vorstellung vom Budget vor. Fragen Sie nach einer aktuellen, nachvollziehbaren Aufstellung. Wenn eine berechtigte Forderung nicht sofort bezahlt werden kann, lässt sich eine Stundung oder Ratenzahlung anfragen. Ein Anspruch auf die von Ihnen gewünschte Vereinbarung besteht dadurch nicht automatisch. Halten Sie fest, mit wem Sie gesprochen haben und welches Ergebnis vereinbart wurde.
Lassen Sie die Bedingungen schriftlich bestätigen. Wichtig sind Rate, Beginn, Gesamtkosten und mögliche Folgen einer ausgefallenen Zahlung. Achten Sie außerdem auf Erklärungen, die über eine bloße Ratenhöhe hinausgehen. Bei Inkasso können zusätzliche Kosten oder Klauseln enthalten sein. Unser Leitfaden Inkassobrief erhalten und kein Geld erklärt die erforderliche Unterscheidung zwischen Forderungsprüfung und Zahlungsplanung.
Schildern Sie nur die für die Anfrage notwendigen Tatsachen. Sie müssen sich nicht in einer langen persönlichen Rechtfertigung verlieren. Eine klare Vorbereitung lautet beispielsweise: Die aktuelle finanzielle Situation ist noch in Prüfung, eine vollständige Aufstellung wird benötigt und eine tragbare Lösung soll anschließend besprochen werden. Verwenden Sie solche Formulierungen nicht ungeprüft, wenn gerade bestrittene Ansprüche oder gerichtliche Verfahren betroffen sind.
Ein erreichbarer Plan für die nächsten sieben Tage
Am ersten Tag klären Sie akute Fristen und die Versorgung. Am zweiten Tag sammeln Sie Forderungen und notieren fehlende Unterlagen. Danach erfassen Sie Einnahmen und notwendige Ausgaben. Vereinbaren Sie möglichst früh einen Beratungskontakt; das muss nicht warten, bis Ihre Liste perfekt ist. Die Vorbereitung auf eine Schuldnerberatung beschreibt, welche Informationen für den Einstieg hilfreich sind.
Reservieren Sie anschließend kurze feste Zeitfenster für die Post. Zwanzig konzentrierte Minuten können hilfreicher sein als ein geplanter ganzer Tag, den Sie immer wieder verschieben. Wenn Sie Unterstützung beim Sortieren benötigen, bitten Sie eine vertrauenswürdige Person um eine klar begrenzte Aufgabe. Entscheiden Sie selbst, welche Unterlagen Sie zeigen. Bewahren Sie Originale und Zugangsdaten unter Ihrer Kontrolle auf.
Zum Ende der Woche sollten drei Ergebnisse vorliegen: eine erste Übersicht, eine Einschätzung des tatsächlich verfügbaren Budgets und mindestens ein konkreter nächster Kontakt. Schulden müssen in dieser Woche nicht gelöst sein. Entscheidend ist, dass dringende Vorgänge nicht weiter unbemerkt bleiben und neue Verpflichtungen nicht aus bloßer Panik entstehen.
Wenn sich Ihre Lage nach der ersten Planung verändert
Ein Budget ist eine Momentaufnahme. Wird das Einkommen geringer oder steigt eine notwendige Ausgabe, müssen Sie die Planung anpassen. Notieren Sie das Datum der Änderung und den neuen Betrag. Prüfen Sie zunächst die Auswirkungen auf den Lebensunterhalt und anschließend auf bestehende Raten. Eine einmal vereinbarte Zahlung bleibt nicht allein deshalb dauerhaft tragbar, weil sie vor einigen Monaten funktioniert hat.
Informieren Sie Ihre Beratungsstelle und klären Sie, welche Gläubiger angesprochen werden sollen. Bei einer bereits laufenden Vereinbarung sollten Änderungen schriftlich bestätigt werden. Heben Sie alte und neue Bedingungen auf, damit nachvollziehbar bleibt, welcher Stand gilt. So vermeiden Sie, dass eine mündlich besprochene Entlastung später anders verstanden wird. Diese laufende Kontrolle ist besonders wichtig, wenn Einkommen schwankt oder mehrere Personen vom Haushaltsbudget leben.
Häufige Fragen bei unbezahlbaren Schulden
Soll ich einen weiteren Kredit aufnehmen
Ein neuer Kredit ist nur dann eine mögliche Entlastung, wenn die Gesamtkosten und die neue Rate dauerhaft tragbar sind. Er löst keinen strukturellen Fehlbetrag im Haushalt. Vergleichen Sie nicht nur die Monatsrate, sondern auch Laufzeit, Gesamtbetrag und zusätzliche Verträge. Unter Zeitdruck abgeschlossene Angebote mit Vorabgebühren oder unklaren Leistungen sollten Sie fachlich prüfen lassen.
Was mache ich mit ungeöffneter Post
Beginnen Sie mit den neuesten Briefen und gerichtlichen Dokumenten. Sortieren Sie schrittweise statt alles gleichzeitig bearbeiten zu wollen. Notieren Sie offene Fragen. Wenn Angst oder gesundheitliche Belastungen die Bearbeitung verhindern, sagen Sie dies bei der Beratung ausdrücklich. Unterstützung beim Herstellen eines Überblicks ist ein sinnvoller erster Schritt und keine Voraussetzung, die Sie schon erfüllt haben müssen.
Muss ich allen Gläubigern sofort etwas überweisen
Eine symbolische Zahlung an jeden Gläubiger ersetzt keine Gesamtplanung. Sie kann Geld binden, das für existenzielle Ausgaben fehlt, und bei unklaren Forderungen rechtlich bedeutsam sein. Prüfen Sie Forderungsstatus und Budget, bevor Sie sich festlegen. Für einen systematischen Vergleich verschiedener Wege lesen Sie Schulden abbauen ohne Privatinsolvenz.
Wo beginne ich, wenn mein Konto bereits gepfändet ist
Klären Sie bei der Bank, ob das Konto als P-Konto geführt wird, welcher geschützte Betrag berücksichtigt wird und weshalb Guthaben nicht verfügbar ist. Bei fehlendem Geld für den Lebensunterhalt ist Eile geboten. Unser Beitrag über gesperrtes Guthaben auf dem P-Konto hilft bei der Vorbereitung dieser Anfrage.
Wie finde ich passende Hilfe
Suchen Sie eine für Ihren Wohnort zuständige Stelle und fragen Sie nach Kosten, Aufnahmebedingungen und kurzfristiger Hilfe bei akuten Problemen. Das Verzeichnis zur Schuldnerberatung unterstützt die Suche; die verbindlichen Bedingungen erfahren Sie beim jeweiligen Anbieter. Ihr nächster Schritt kann bereits ein kurzer Anruf mit einer konkreten Frage sein.
Redaktioneller Stand: 18. Oktober 2026. Allgemeine Orientierung für Deutschland; konkrete Forderungen und Verfahren erfordern eine Prüfung des Einzelfalls.
Ein Informationsangebot der Redaktion schuldnerberatungen.net. Keine individuelle Rechtsberatung. Korrekturhinweis senden.