Schulden abbauen ohne Privatinsolvenz: Welche Wege sind realistisch?
Schulden lassen sich ohne Privatinsolvenz abbauen, wenn ein realistischer Plan zu Ihrem Einkommen, den Forderungen und den Vereinbarungen mit den Gläubigern passt. Mögliche Wege sind Ratenzahlung, eine vorübergehende Stundung, ein Vergleich oder unter geeigneten Bedingungen eine Umschuldung. Entscheidend ist nicht allein die Schuldenhöhe. Wichtig sind ein dauerhaft tragbarer Überschuss und klare Gesamtkosten. Dieser Beitrag zeigt, wie Sie die Möglichkeiten vergleichen, Modellrechnungen richtig lesen und eine fundierte Entscheidung mit einer Schuldnerberatung vorbereiten.
Woran Sie einen tragfähigen Rückzahlungsplan erkennen
Ein Plan beginnt mit vollständigen Informationen. Erfassen Sie alle Forderungen, deren aktuellen Stand und bereits vereinbarte Zahlungen. Trennen Sie unstreitige Forderungen von solchen, die noch geprüft werden müssen. Mehrere Schreiben verschiedener Dienstleister können denselben Vertrag betreffen. Addieren Sie deshalb nicht ungeprüft alle Beträge aus Ihrem Briefordner. Eine doppelt erfasste Forderung kann den gesamten Plan verfälschen.
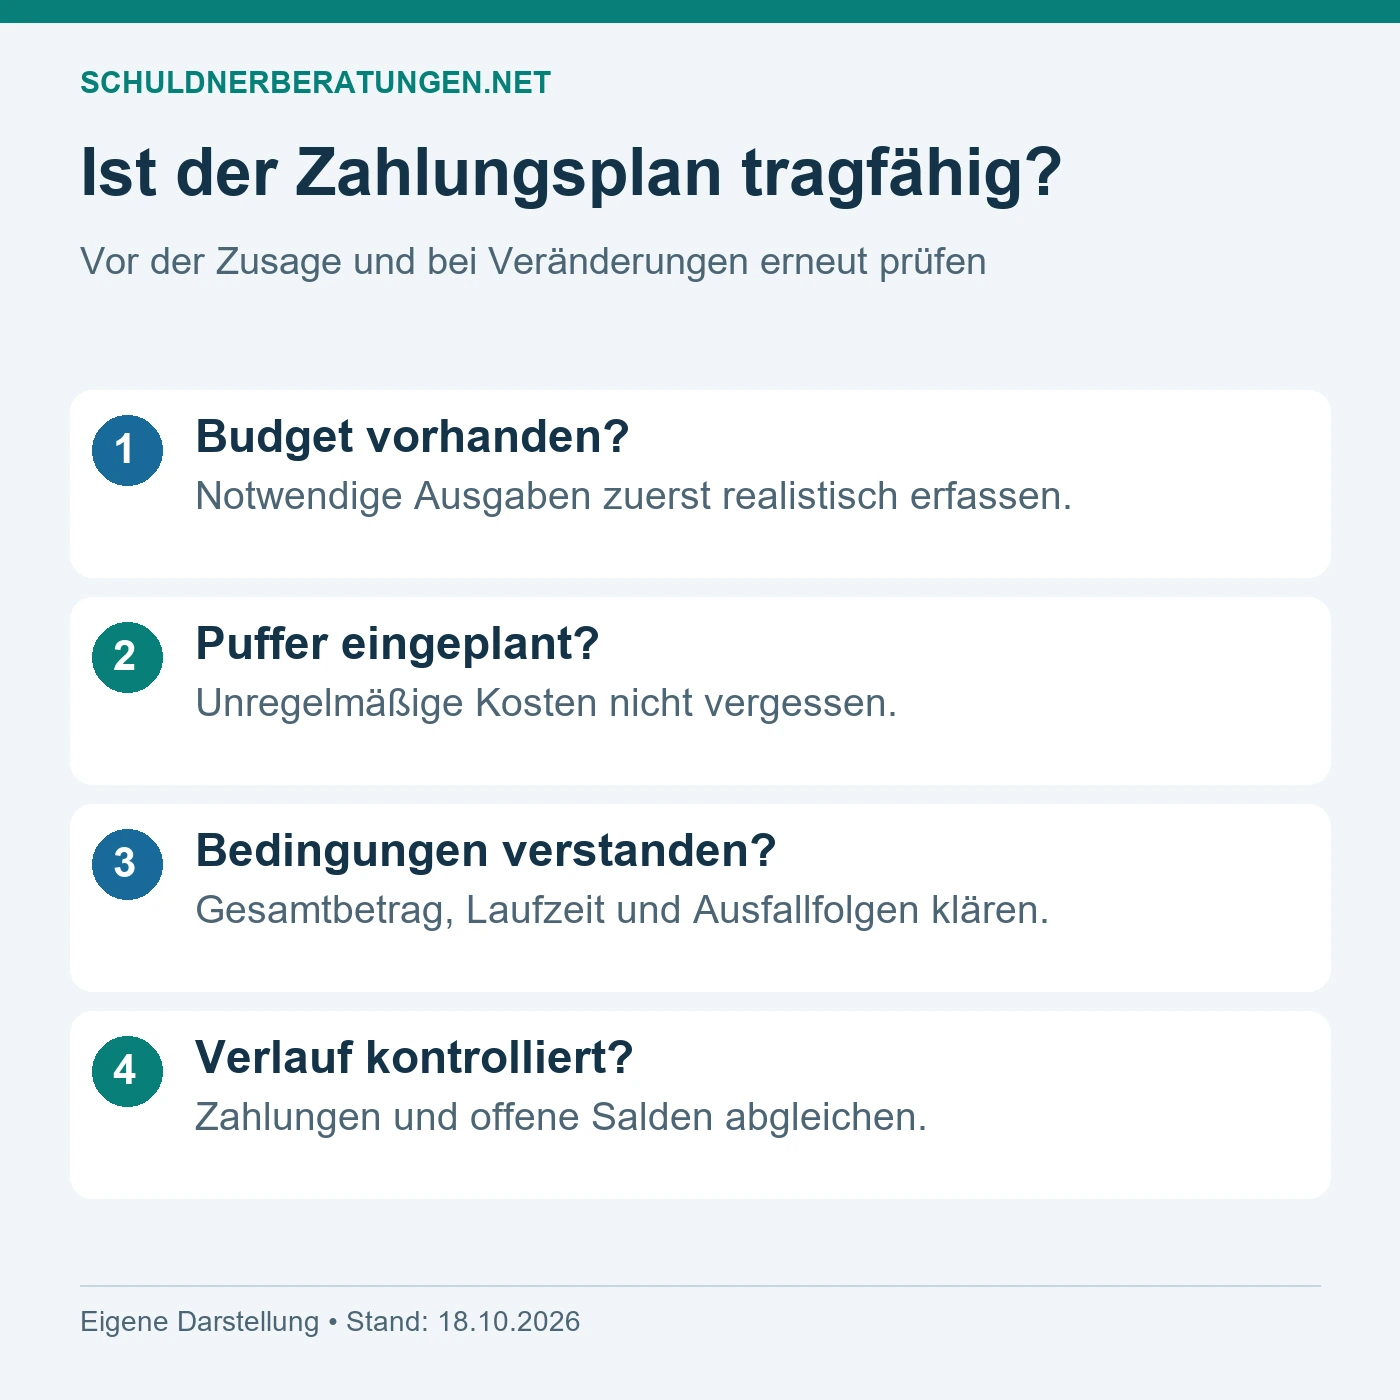
Stellen Sie den Schulden anschließend Ihr verlässlich verfügbares Einkommen gegenüber. Notwendige Lebenshaltungskosten, unregelmäßige Ausgaben und ein angemessener Puffer gehören in die Rechnung. Die Rate muss auch in einem Monat mit einer kleineren Reparatur oder einer zusätzlichen notwendigen Fahrt tragbar bleiben. Eine Planung, die nur unter idealen Bedingungen funktioniert, ist zu knapp. Berücksichtigen Sie zudem mögliche Veränderungen Ihres Einkommens.
Schließlich brauchen Sie verständliche Vereinbarungen. Ein selbst angelegter Dauerauftrag bedeutet nicht automatisch, dass ein Gläubiger auf weitere Maßnahmen oder Zinsen verzichtet. Klären Sie, welche Wirkung die Zahlung haben soll und was schriftlich bestätigt wurde. Ein guter Plan beantwortet außerdem, was geschieht, wenn Sie eine Rate nicht rechtzeitig leisten können. Eine unbekannte Klausel kann wichtiger sein als eine scheinbar günstige Monatsrate.
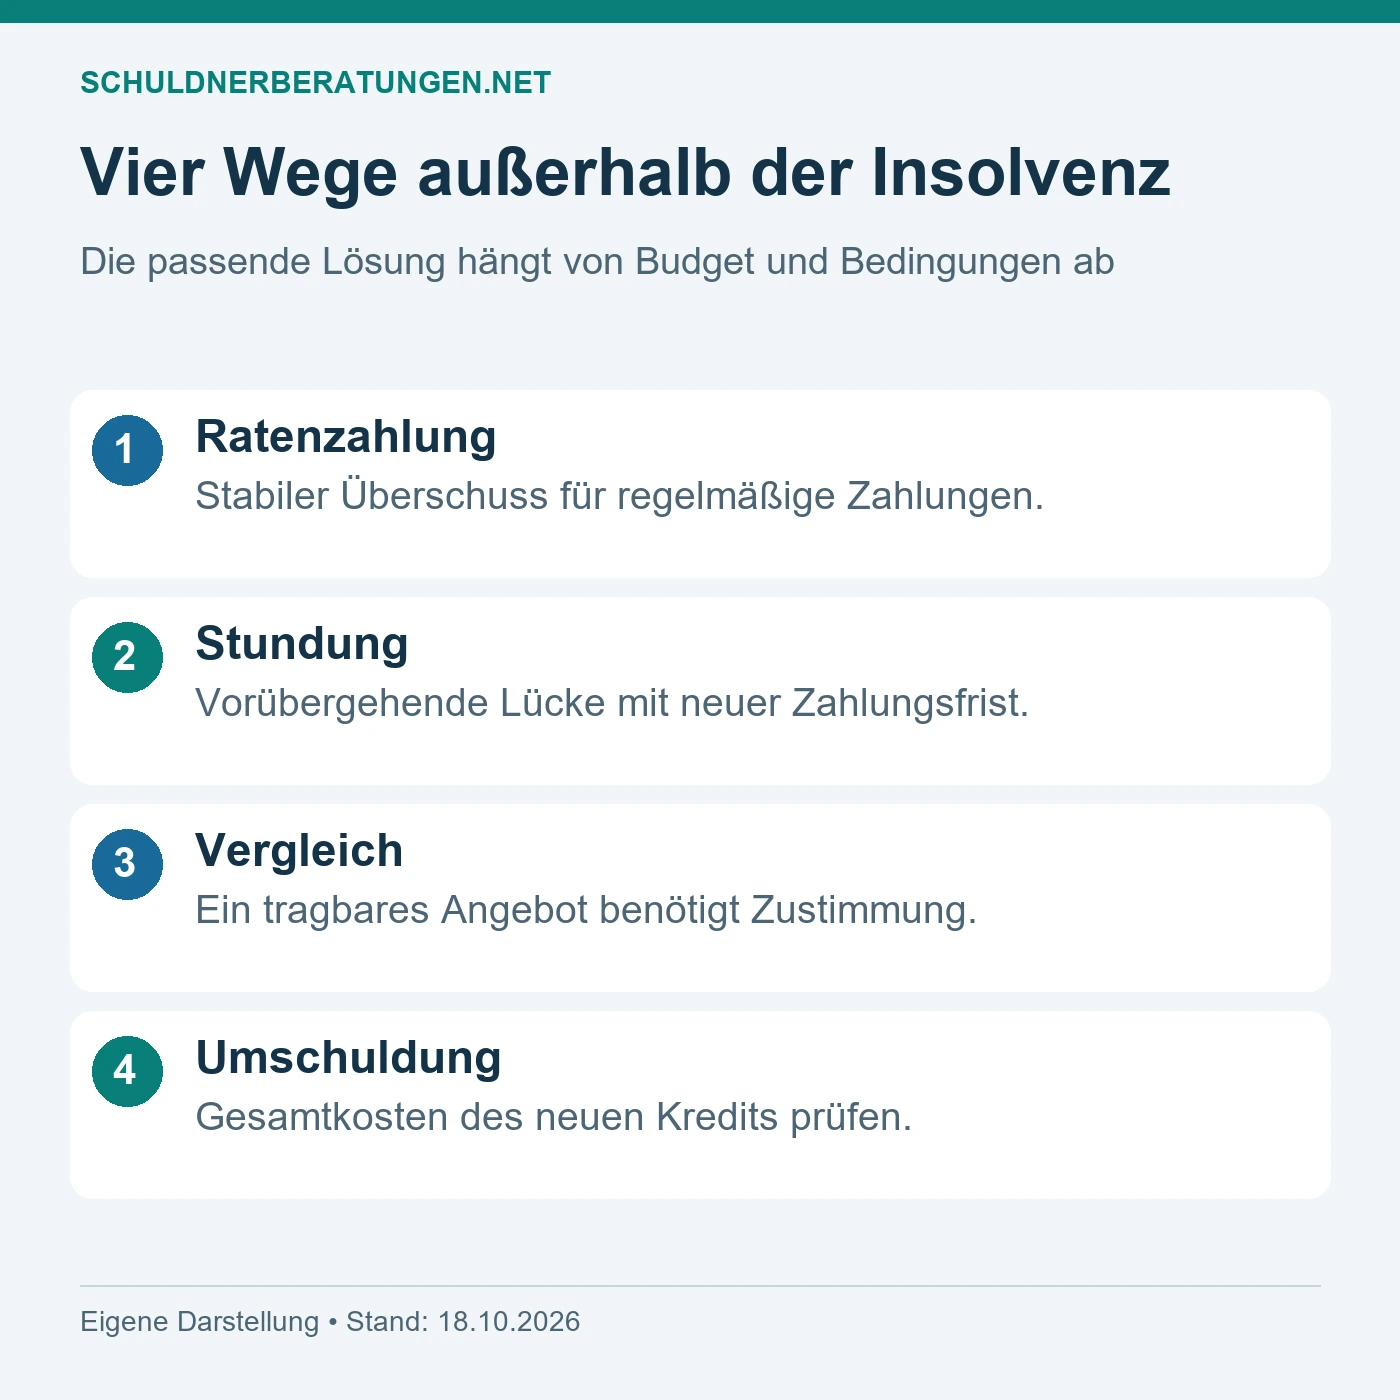
Vier Möglichkeiten außerhalb der Privatinsolvenz
Ratenzahlung verteilt eine Forderung über die Zeit
Bei einer Ratenzahlung wird eine bestehende Forderung in vereinbarten Teilbeträgen bedient. Das kann helfen, wenn genügend monatlicher Spielraum vorhanden ist, aber die gesamte Summe nicht sofort bezahlt werden kann. Fragen Sie nach Gesamtbetrag, Zinsen, weiteren Kosten, Beginn und Laufzeit. Bei mehreren Gläubigern muss die Summe aller Raten in Ihr Budget passen. Eine einzelne niedrige Rate sagt darüber noch nichts aus.
Prüfen Sie Vereinbarungen besonders sorgfältig, wenn ein Inkassounternehmen beteiligt ist. Die Verbraucherzentrale beschreibt Risiken bei Ratenvereinbarungen, etwa zusätzliche Einigungskosten und weitergehende Erklärungen. Lassen Sie unverständliche Bedingungen erklären, bevor Sie unterschreiben. Eine Zahlungsvereinbarung sollte nicht nebenbei ein bisher bestrittenes Problem erledigen, ohne dass Sie die Folgen verstehen.
Stundung kann eine vorübergehende Lücke überbrücken
Eine Stundung verschiebt eine Zahlung aufgrund einer Vereinbarung. Sie kann sinnvoll sein, wenn eine klar begrenzte Einkommenslücke besteht und anschließend wieder ausreichend Geld verfügbar ist. Beispiele sind ein zeitlich absehbarer Übergang zwischen zwei Beschäftigungen oder eine verzögerte Zahlung. Die Schulden verschwinden dadurch nicht. Ob Zinsen oder andere Kosten weiterlaufen, muss ausdrücklich geklärt werden.
Benennen Sie bei der Anfrage einen realistischen Zeitraum und erklären Sie, weshalb sich die Lage voraussichtlich bessert. Eine bloße Hoffnung auf mehr Einkommen reicht für einen belastbaren Plan nicht. Falls schon vorher dauerhaft Geld fehlte, verlagert die Stundung das Problem nur. Prüfen Sie dann zusammen mit einer Beratungsstelle, welche längerfristige Lösung nötig ist.
Ein Vergleich braucht eine eindeutige Vereinbarung
Bei einem Vergleich kann ein Gläubiger einer bestimmten Zahlung unter Verzicht auf einen Teil seiner Forderung zustimmen. Das kann eine Einmalzahlung oder eine andere vereinbarte Regelung sein. Einen allgemeinen Anspruch auf einen festen Nachlass gibt es nicht. Entscheidend sind die individuelle Lage, das Angebot und die Bereitschaft des Gläubigers. Wer Ihnen ohne Prüfung eine bestimmte Erlassquote garantiert, verspricht mehr, als sich seriös zusagen lässt.
Vor der Zahlung muss klar sein, welche Forderungen erfasst werden und wann der verbleibende Betrag als erledigt gilt. Dazu gehören gegebenenfalls Zinsen, Kosten und ein vorhandener Vollstreckungstitel. Bei mehreren Gläubigern ist eine Gesamtplanung besonders wichtig. Geben Angehörige Geld hinzu, sollte auch geklärt werden, ob dadurch ein neues privates Darlehen entsteht und wie dieses zurückgezahlt werden könnte.
Umschuldung verändert den Kredit, nicht automatisch das Grundproblem
Eine Umschuldung löst bestehende Kredite durch einen neuen Kredit ab. Sie kann die Kosten senken, wenn die Konditionen günstiger und sämtliche Nebenkosten berücksichtigt sind. Eine niedrigere Monatsrate kann jedoch lediglich auf einer deutlich längeren Laufzeit beruhen. Vergleichen Sie deshalb Gesamtbetrag, Zinsen, Laufzeit und mögliche Zusatzprodukte. Beziehen Sie auch die Bedingungen der Ablösung alter Verträge ein.
Fehlt im Haushalt jeden Monat Geld, löst ein neuer Kredit dieses Defizit nicht. Zusätzliche Kreditmittel können den Druck kurzfristig mindern und die Verschuldung anschließend erhöhen. Der ergänzende Ratgeber zur Umschuldung erläutert die grundlegende Prüfung. Treffen Sie keine Entscheidung allein aufgrund der Aussicht, künftig nur noch eine Rate überweisen zu müssen.
| Weg | Geeignet, wenn | Vorher klären |
|---|---|---|
| Ratenzahlung | Ein stabiler monatlicher Überschuss besteht | Gesamtkosten, Laufzeit und Folgen eines Ausfalls |
| Stundung | Die Zahlungslücke tatsächlich vorübergehend ist | Neuer Termin und weiterlaufende Kosten |
| Vergleich | Ein realistisches Angebot möglich ist | Zustimmung, Umfang des Verzichts und Erledigung |
| Umschuldung | Der neue Vertrag insgesamt tragbar und wirtschaftlich ist | Gesamtbelastung statt nur Monatsrate |
Was verschiedene Raten rechnerisch bedeuten
Betrachten wir zunächst ein bewusst vereinfachtes Beispiel: 12.000 Euro Schulden, keine weiteren Zinsen oder Gebühren und jeden Monat eine gleichbleibende Zahlung. Bei 200 Euro dauert die Rückzahlung 60 Monate, bei 300 Euro 40 Monate und bei 400 Euro 30 Monate. Diese Rechnung erklärt die Größenordnung. Sie ist kein Angebot und unterstellt Bedingungen, die bei echten Forderungen erst vereinbart oder geprüft werden müssen.

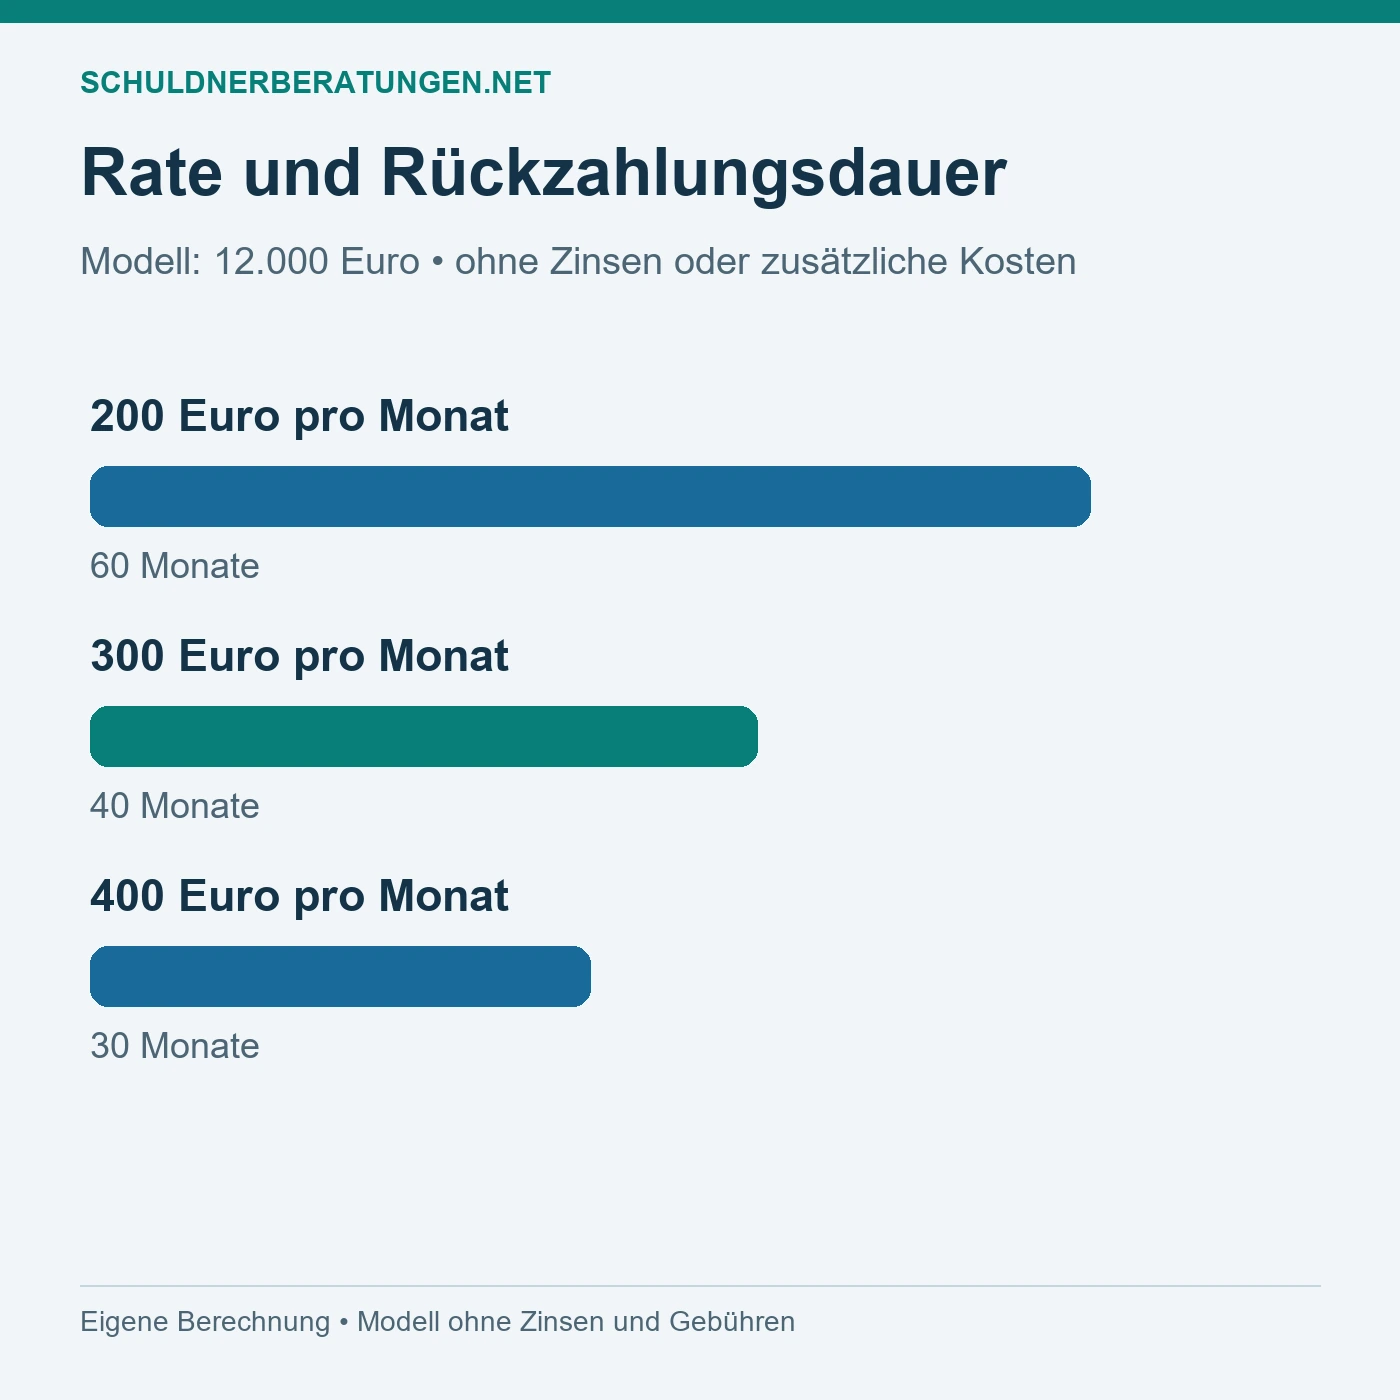
Die höchste Rate ist nicht automatisch die beste. Wenn von 400 Euro nur in besonders guten Monaten genug Geld übrig bleibt, können 200 Euro verlässlicher sein. Umgekehrt verlängern sehr kleine Raten die Dauer und können bei laufenden Kosten kaum zur Tilgung beitragen. Fragen Sie deshalb, wie viel Ihrer Zahlung tatsächlich die Hauptforderung verringert und wie sich der offene Saldo entwickelt.
| Fiktives Szenario | Ausgangslage | Schlussfolgerung für die Planung |
|---|---|---|
| Stabiler Überschuss | 12.000 Euro, 300 Euro monatlich, ohne Zusatzkosten | Rechnerisch 40 Monate; Belastbarkeit und Vereinbarung prüfen |
| Befristete Lücke | Für zwei Monate fehlen Mittel, danach verlässliches Einkommen | Stundung prüfen, spätere Gesamtbelastung durchrechnen |
| Kein nachhaltiger Überschuss | Notwendige Ausgaben verbrauchen das gesamte Einkommen | Keine neue feste Rate versprechen; Lösung fachlich prüfen |
In einem weiteren fiktiven Haushalt bleiben nach den festen notwendigen Ausgaben 280 Euro. Für unregelmäßige Kosten werden 90 Euro zurückgelegt, 60 Euro dienen als Puffer. Dann stehen rechnerisch 130 Euro zur Verfügung. Bereits bestehende Raten sind davon abzuziehen, sofern sie nicht schon in den Ausgaben enthalten sind. Doppelte Anrechnung verfälscht das Ergebnis ebenso wie das Weglassen eines Vertrags.
Wie ein Vergleichsangebot vorbereitet wird
Ein Vergleich sollte auf geprüften Forderungen und einem vollständigen Überblick beruhen. Klären Sie zunächst, welcher Betrag tatsächlich angeboten werden kann und woher das Geld stammt. Ein nur angekündigtes Geschenk oder ein unsicherer Verkaufserlös ist noch keine verfügbare Zahlung. Legen Sie außerdem fest, ob weitere Gläubiger berücksichtigt werden müssen und welche laufenden Verpflichtungen bestehen bleiben.
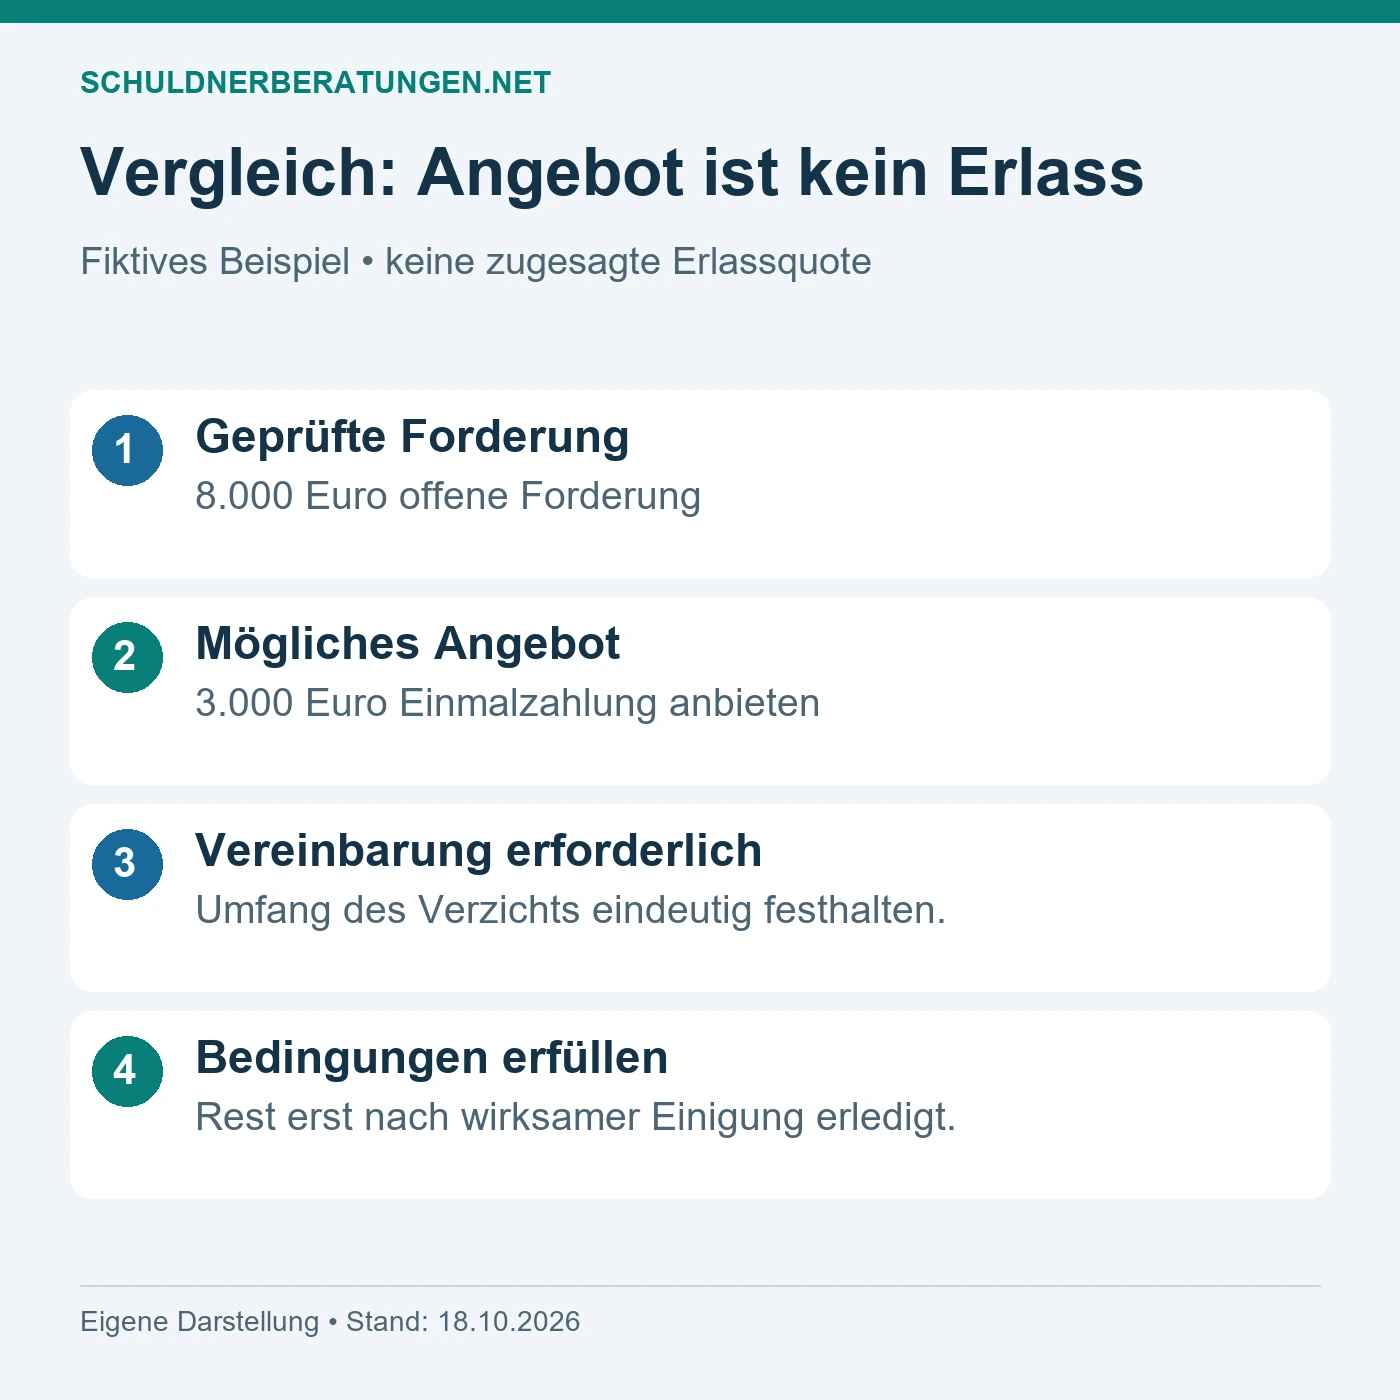
Ein fiktives Beispiel: Auf eine geprüfte Forderung von 8.000 Euro wird eine Einmalzahlung von 3.000 Euro angeboten. Damit sind die restlichen 5.000 Euro nicht schon automatisch erledigt. Erst eine wirksame Vereinbarung mit entsprechendem Inhalt und die Erfüllung ihrer Bedingungen können diese Wirkung haben. Fehlt eine klare Regelung, kann eine Überweisung schlicht als Teilzahlung behandelt werden. Die Gestaltung sollte deshalb fachlich geprüft werden.
Bewahren Sie Angebot, Annahme, Zahlungsbeleg und Erledigungsbestätigung zusammen auf. Bei einem Titel ist dessen weitere Behandlung gesondert zu klären. Verwechseln Sie zudem eine abgeschlossene Vereinbarung nicht mit der sofortigen Bereinigung sämtlicher Auskunftei-Daten. Unterschiedliche Stellen und rechtliche Regeln können betroffen sein. Stellen Sie konkrete Fragen, statt sich auf eine allgemeine Zusage „danach ist alles weg“ zu verlassen.
Ein außergerichtlicher Plan ist mehr als eine Liste von Raten
Wenn mehrere Forderungen bestehen, muss das Gesamtergebnis zusammenpassen. Ein Plan kann beschreiben, welche Zahlungen angeboten werden und unter welchen Bedingungen sie erfolgen. Für einen Verbraucherinsolvenzantrag enthält § 305 InsO besondere Anforderungen an den Nachweis eines gescheiterten außergerichtlichen Einigungsversuchs. Ein selbst geschriebenes Angebot ersetzt die erforderliche fachliche Begleitung und Bescheinigung nicht automatisch.
Bereiten Sie für die Beratung deshalb die Unterlagen vollständig vor und sprechen Sie den Zweck an. Geht es um eine freiwillige einzelne Ratenvereinbarung oder um die Vorbereitung einer umfassenden Schuldenbereinigung? Eine Stelle muss wissen, welche Aufgabe sie übernehmen soll. Sie selbst sollten verstehen, was ein Angebot umfasst, wie lange es bindet und welche Folgen eine Ablehnung hat.
Wann Sie die Privatinsolvenz mitprüfen lassen sollten
Eine Insolvenz sollte nicht aus Scham ausgeschlossen werden. Wenn keine realistische Rückzahlungsperspektive besteht, kann es sinnvoll sein, die Voraussetzungen und Folgen fachlich prüfen zu lassen. Dass jemand gern zahlen möchte, erzeugt noch keinen monatlichen Überschuss. Umgekehrt macht eine bestimmte Schuldsumme allein ein Insolvenzverfahren weder zwingend noch automatisch passend. Besondere Forderungsarten und persönliche Umstände gehören in die Prüfung.
Nach Destatis wurden 2025 insgesamt 77.219 Verbraucherinsolvenzen registriert, 8,4 Prozent mehr als 2024. Das ist eine Verfahrensstatistik, keine Erfolgsquote für Ihre persönliche Entschuldung. Sie zeigt auch nicht, wie viele außergerichtliche Angebote angenommen werden. Nutzen Sie die Zahl zur Einordnung, nicht als Entscheidungshilfe für einen bestimmten Weg.
Auch eine Restschuldbefreiung erfasst nicht jede denkbare Forderung. § 302 InsO nennt Ausnahmen, darunter Geldstrafen und bestimmte weitere Verbindlichkeiten. Deshalb ist die Aussage „nach der Insolvenz sind ausnahmslos alle Schulden verschwunden“ unzutreffend. Lassen Sie Ihre Forderungsarten prüfen. Informationen zum grundsätzlichen Verfahren finden Sie im Beitrag Privatinsolvenz.
So kontrollieren Sie einen laufenden Rückzahlungsplan
Legen Sie für jede Vereinbarung einen festen Ablageort an. Notieren Sie Zahlungstermin, vereinbarte Rate und Ansprechpartner. Vergleichen Sie in angemessenen Abständen die geleisteten Zahlungen mit dem ausgewiesenen Saldo. Falls neue Kosten auftauchen oder die Forderung trotz Zahlungen unerwartet steigt, fragen Sie nach einer verständlichen Aufstellung. Ein Dauerauftrag entbindet nicht davon, den Verlauf zu kontrollieren.
Prüfen Sie Ihr Budget erneut, wenn sich Einkommen, Miete oder Haushaltsgröße ändern. Melden Sie Schwierigkeiten möglichst vor dem nächsten Zahlungstermin. Eine Änderung ist erst verbindlich, wenn sie entsprechend vereinbart wurde. Zahlen Sie nicht einfach dauerhaft weniger in der Annahme, dies werde schon akzeptiert. Welche Folgen ein Ausfall hat, richtet sich nach den konkreten Bedingungen und muss im Zweifel geprüft werden.
Häufige Fragen zum Schuldenabbau ohne Insolvenz
Gibt es einen festen Betrag, unter dem Insolvenz unnötig ist
Eine allgemeine sinnvolle Grenze lässt sich nicht nennen. Für eine Person mit geringem Einkommen kann eine kleine Forderung untragbar sein, während eine andere einen höheren Betrag überblickbar zurückzahlen kann. Bewerten Sie Einkommen, Kosten, Forderungsarten und Perspektive gemeinsam. Eine vermeintliche Faustregel aus einem Forum ersetzt keine Berechnung Ihrer tatsächlichen Belastung.
Muss der Gläubiger eine kleine Rate akzeptieren
Sie können eine tragbare Zahlung anbieten, daraus folgt jedoch nicht automatisch eine Zustimmung. Ermitteln Sie zunächst Ihren Spielraum und lassen Sie die Vereinbarung schriftlich festhalten. Wenn ein Angebot abgelehnt wird, versprechen Sie nicht aus Angst einen höheren Betrag, der Ihre Existenz gefährdet. Sprechen Sie mit einer Beratungsstelle über die weiteren Möglichkeiten.
Sollte meine Familie einen Kredit für mich aufnehmen
Damit kann ein finanzielles Risiko auf Angehörige übergehen. Prüfen Sie, ob tatsächlich Geld geschenkt wird, ein privates Darlehen entsteht oder eine Bürgschaft beziehungsweise ein neuer Bankkredit vereinbart werden soll. Diese Formen haben unterschiedliche Folgen. Eine Hilfe, die einen zweiten Haushalt in Schwierigkeiten bringt, ist keine stabile Lösung. Treffen Sie solche Entscheidungen erst nach sorgfältiger gemeinsamer Prüfung.
Was ist der nächste praktische Schritt
Erstellen Sie eine Gläubigerliste und ein ehrliches Monatsbudget. Die Anleitung Schulden nicht mehr bezahlen können hilft beim Einstieg. Vereinbaren Sie anschließend eine Schuldnerberatung und bringen Sie Ihre bevorzugte Lösung als Frage mit. Ziel ist ein Weg, dessen Belastung und Bedingungen Sie verstehen und langfristig einhalten können.
Redaktioneller Stand: 18. Oktober 2026. Alle Rechenbeispiele sind fiktiv. Vereinbarungen und rechtliche Voraussetzungen müssen im Einzelfall geprüft werden.
Ein Informationsangebot der Redaktion schuldnerberatungen.net. Keine individuelle Rechtsberatung. Korrekturhinweis senden.